


Внесок на працевлаштування осіб з інвалідністю: Звіт затверджено!


Мінфін затвердив форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Про те, який вигляд має цей Звіт, коли подається вперше та що роботи зі звітними періодами, які вже минули, говоримо прямо зараз.
Форма та строки
Героєм цієї статті є наказ Мінфіну від 25.08.2026 № 453 (далі — наказ № 453). Саме ним затверджено форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю (далі — Звіт).
До передачі адміністрування внеску ПФУ подавати такий Звіт і сплачувати внесок слід до податкового органу за основним місцем обліку платника внеску. Це визначено положеннями ст. 18² Закону України «Про основи соціальної захищеності осіб з інвалідністю в Україні» від 21.03.91 № 875-XII (далі — Закон № 875) та п. 2 розд. ІІ Закону України «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю» від 15.01.2025 № 4219-ІХ.
Строк подання Звіту — протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу. Водночас оскільки Мінфін своєчасно форму Звіту не затвердив, то строки його подання за минулі періоди скоригував у п. 2 наказу № 453. Наведемо його положення.
Звіти за звітні періоди 2026 року, граничні строки подання яких настали до набрання чинності наказом № 453, подаються протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, в якому цей наказ набрав чинності
Наказ № 453 набирає чинності з дня його офіційного опублікування. На момент написання цієї статті він ще не був опублікований. Проте якщо це відбудеться до закінчення вересня 2026 року, то строки подання Звіту із внеску на підтримку працевлаштування осіб з інвалідністю за звітні періоди 2026 року матимуть такий вигляд (див. таблицю нижче):
Строки подання Звіту за звітні періоди 2026 року
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
місяць
|
Звітний квартал 2026 року |
Граничний строк подання звітності |
|
І, ІІ та ІІІ квартали |
9 листопада 2026 року |
|
ІV квартал |
9 лютого 2027 року |
Також зверніть увагу (на майбутнє), що, на думку податківців, у разі коли граничний строк подання Звіту припадає на вихідний або святковий день, цей строк переноситься на наступний за вихідним (святковим) робочий день (див. БЗ 135.05).
Хто подає Звіт?
Податківці в БЗ 135.05 наполягають, що подавати Звіт із внеску на підтримку працевлаштування осіб з інвалідністю зобов’язані всі роботодавці, а не лише платники цього внеску. І хоч, на наш погляд, у такому поголовному поданні логіки замало, із затвердженої форми Звіту випливає, що звітувати доведеться всім роботодавцям.
Будь-яких винятків форма Звіту не містить.
Увага! Для цілей Закону № 875 роботодавцем вважається:
1) юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування,
2) фізична особа — підприємець,
які використовують працю фізичних осіб на умовах трудового договору (контакту) або на інших умовах, передбачених законодавством (крім цивільно-правових договорів).
Це прямо зазначено у ст. 1 цього Закону.
Відокремлені підрозділи не мають статусу юридичної особи. Тому обов’язок щодо нарахування внеску на підтримку працевлаштування осіб з інвалідністю та подання звітності з цього внеску з метою його сплати виникає у головного підприємства
Це підтверджує ДПСУ в листі від 09.07.2026 № 3960/ІПК/99-00-24-03-03 ІПК.
Те, що для цілей звітування термін «роботодавець» використовується в значенні, наведеному в Законі № 875, прямо зазначено у примітці 5 до форми Звіту. Водночас у примітках 8 і 10 до цієї ж форми йдеться про подання головним підприємством Звіту з типом «Уточнюючий» за ліквідовану філію. Що це за ситуація така? Відповідь на це запитання мають дати податківці. Адже порядок заповнення Звіту відсутній.
Щодо платників внеску, то ними є всі роботодавці, яким установлено норматив, але вони його не виконали.
Заповнення Звіту: заголовна частина
Мінфін вирішив не обтяжувати себе написанням порядку заповнення Звіту із внеску на підтримку працевлаштування осіб з інвалідністю. Все, що маємо, — це примітки, які пояснюють, що має бути зазначено в окремих рядках / комірках.
Розглянемо основні блоки цього Звіту. А почнемо із заголовної частини (див. рис. 1).
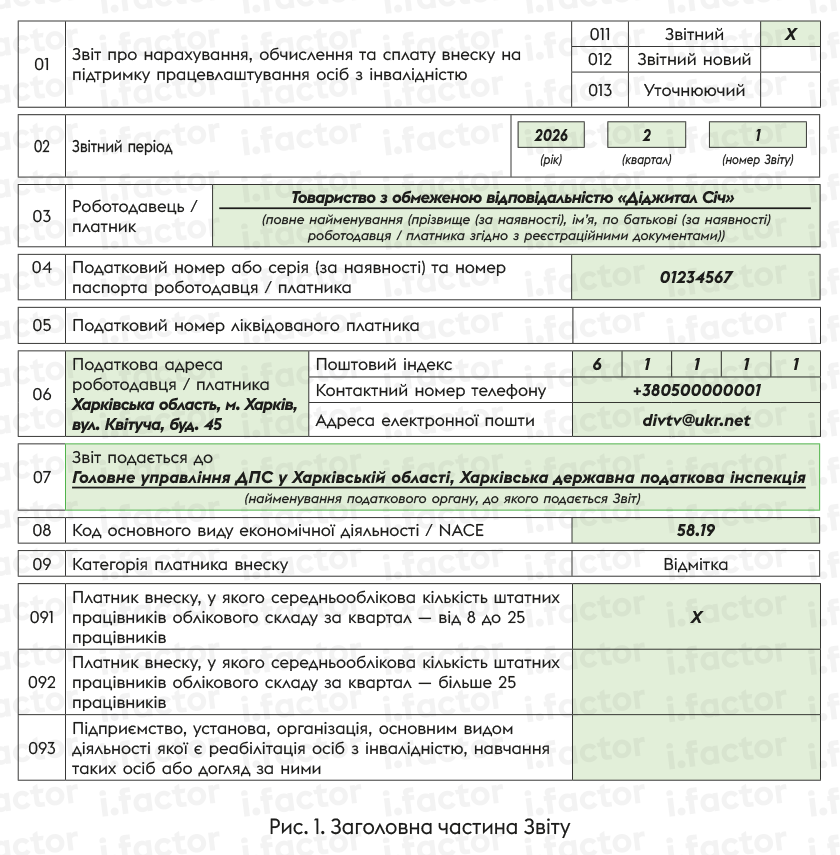
Як бачите, заповнити заголовну частину Звіту доволі просто. Назви рядків говорять самі за себе. Але все ж таки зупинимося на декількох моментах:
1) в рядку 02 інформацію про номер Звіту зазначаємо за тим же принципом, що й у випадку з Об’єднаним звітом. Тобто вказуємо номер Звіту за відповідний звітний квартал (у хронологічному порядку незалежно від типу Звіту). Тож Звіт із внеску на підтримку працевлаштування осіб з інвалідністю з типом «Звітний» завжди матиме номер 1;
2) рядок 05 заповнюємо тільки у випадку подання правонаступником Звіту з типом «Уточнюючий» за ліквідованого платника (або головним підприємством за ліквідовану філію, але тут є питання, див. вище);
3) рядки 091 — 093 заповнюємо, якщо Звіт подає платник внеску. А ось у випадку, коли такий Звіт подає роботодавець, що не є платником, ці рядки залишаємо порожніми (у випадку подання на папері — прокреслюємо). Виняток — подання уточнюючого Звіту правонаступником за ліквідованого платника.
Із заголовною частиною розібралися. Переходимо до розділу І Звіту із внеску на підтримку працевлаштування осіб з інвалідністю.
Заповнення Звіту: розділ І
Розділ І основної частини Звіту має назву «Розрахунок нормативу робочих місць для працевлаштування осіб з інвалідністю». Його заповнюють винятково платники внеску.
Роботодавці-неплатники, які подають Звіт, рядки 1 — 5 розділу І залишають пустими (прокреслюють у разі подання Звіту в паперовій формі)
Виняток — подання уточнюючого Звіту правонаступником за ліквідованого платника.
Наведемо фрагмент Звіту із внеску на підтримку працевлаштування осіб з інвалідністю, а саме його розділ І, на рис. 2.
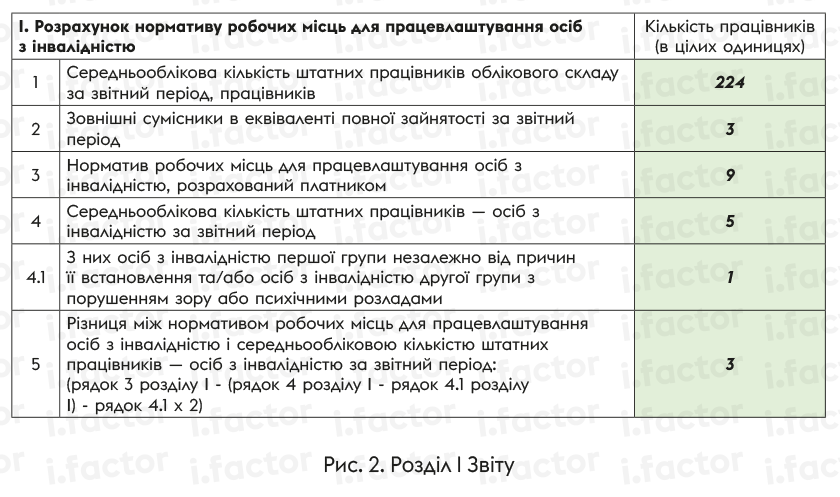
Перш за все зауважимо, що правильно визначити показники, які зазначаються в рядках 1, 3 — 5 розділу І Звіту, вам допоможуть статті «Норматив працевлаштування осіб з інвалідністю» та «Особи з інвалідністю: кого враховуємо до нормативу?» // «Податки & бухоблік», 2026, № 58.
Натомість показник рядка 2 необхідний для розрахунку суми внеску у випадку невиконання нормативу працевлаштування осіб з інвалідністю. Тобто в цьому розділі він зайвий. Але за класикою — «маємо те, що маємо». Порядок (та приклад) обчислення кількості зовнішніх сумісників в еквіваленті повної зайнятості за квартал розглядався у статті «Внесок на підтримку працевлаштування осіб з інвалідністю» // «Податки & бухоблік», 2026, № 58.
Йдемо далі та розглянемо наступний розділ Звіту із внеску на підтримку працевлаштування осіб з інвалідністю.
Заповнення Звіту: розділ ІІ
Розділ ІІ основної частини Звіту має назву «Обчислення та нарахування внеску на підтримку працевлаштування осіб з інвалідністю за звітний період». Як і розділ І, його заповнюють тільки платники внеску та роботодавці-правонаступники, які подають уточненки за минулі звітні періоди за ліквідованих платників.
Наведемо фрагмент Звіту із розділом ІІ на рис. 3.
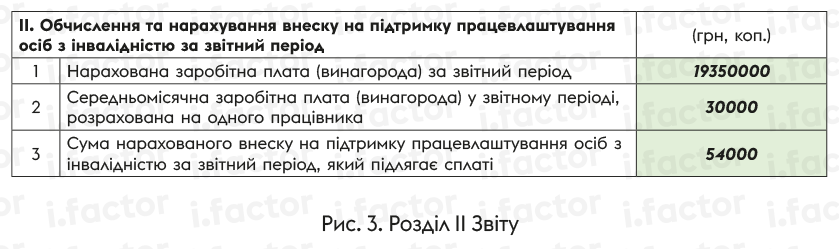
Розділ ІІ — це найбільш невдалий розділ Звіту. Перевірити показники, які мають бути в ньому зазначені, на підставі відомостей такого Звіту неможливо. Банально не вистачає даних.
Так, наприклад, щоб визначити, чи правильно обчислена середньомісячна зарплата в розрахунку на одного працівника (див. рядок 2 розділу ІІ на рис. 3), потрібно знати середньооблікову кількість штатних працівників (СКШП), обчислену з урахуванням особливостей, визначених п. 10 Порядку обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 25.02.2026 № 268 (далі — Порядок № 268). І така СКШП може не збігатися із СКШП, що використовується при розрахунку нормативу та зазначається в рядку 1 розділу І Звіту. Причина — різний механізм розрахунку таких показників СКШП.
Чи розуміють це податківці та чи не наставлять зайвих контролів? Побачимо, коли будемо здавати Звіт.
У будь-якому випадку платнику внеску (роботодавцеві) важливо правильно обчислити показники, що мають бути відображені в розділі ІІ Звіту. І тут вам у пригоді стане стаття «Внесок на підтримку працевлаштування осіб з інвалідністю» // «Податки & бухоблік», 2026, № 58.
Заповнення Звіту: розділ ІІІ
Розділ ІІІ основної частини Звіту має назву «Визначення внеску на підтримку працевлаштування осіб з інвалідністю у зв’язку з виправленням помилок за попередні звітні періоди». Заповнюють його винятково при поданні Звіту із внеску на підтримку працевлаштування осіб з інвалідністю з типом «Уточнюючий».
Наведемо фрагмент Звіту із розділом ІІІ, на рис. 4.
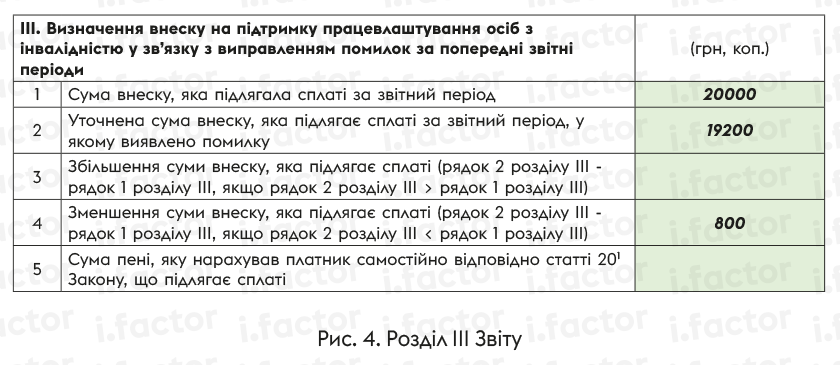
На порядку заповнення рядків цього розділу зупинимося детальніше. Рядок:
— 1 розділу ІІІ Звіту — зазначаємо дані рядка 3 розділу ІІ останнього поданого та прийнятого Звіту (із типом «Звітний» або «Звітний новий») за квартал, що коригується;
— 2 — проставляємо уточнену суму внеску;
— 3 — заповнюємо у випадку, коли донараховуємо суму внеску;
— 4 — заповнюємо, якщо зменшуємо суму внеску. Зазначаємо показник без знака «мінус» (див. рис. 4);
— 5 — фіксуємо суму пені, яку платник має розрахувати самостійно з розрахунку 0,1 % суми недоплати з першого календарного дня, що настає за днем закінчення строку внесення платежу, до дня його фактичної сплати (включно). Цей рядок може заповнюватися лише в разі виникнення недоїмки за внеском (заповнено рядок 3 розділу ІІІ Звіту).
Втім зазначимо, що коригувати поки що нічого, навіть якщо ви заново розраховували суму внеску за І та ІІ квартали 2026 року у зв’язку з доповненням переліку категорій, які не включаються до СКШП для визначення нормативу робочих місць, згідно з постановою КМУ від 19.08.2026 № 1047 (див. статтю «Норматив працевлаштування осіб з інвалідністю: зміни в розрахунку» // «Податки & бухоблік», 2026, № 69). Адже Звіт із внеску на підтримку працевлаштування осіб з інвалідністю ще жодного разу не подавався. Таким чином, при поданні звітів з типом «Звітний» або «Звітний новий» за І, ІІ та ІІІ квартали 2026 року розділ ІІІ в них не заповнюємо.
Висновки
- Звіт із внеску на підтримку працевлаштування осіб з інвалідністю подається до податкового органу за основним місцем обліку. ДПС наполягає, що подавати його зобов’язані всі роботодавці.
- Якщо наказ Мінфіну № 453 набере чинності у вересні 2026 року, звіти за І, ІІ та ІІІ квартали слід подати до 9 листопада 2026 року. Надалі застосовується стандартний строк подання, який становить 40 календарних днів після закінчення кварталу.
- Розділи І та ІІ Звіту заповнюють лише платники внеску. Роботодавці, які виконали норматив, ці розділи залишають порожніми або прокреслюють у паперовій формі.
- Розділ ІІІ заповнюють виключно у разі подання Звіту з типом «Уточнюючий». Якщо виявлено недоїмку за внеском, платник зобов’язаний самостійно розрахувати та відобразити в рядку 5 розділу ІІІ пеню за ставкою 0,1 % за кожен день прострочення.


