Закриття ФОП у 2025 році: як і коли перевіряють?


Автор: Амброзяк Наталя, юрист.
Серед ФОП існує така думка: якщо закрився в ЄДР, то податківці вже чіплятися не будуть, жодні перевірки не загрожуватимуть. Але все не зовсім так райдужно, як хотілося б. У статті ми розповімо вам про те, які строки давності діють, що саме стане предметом перевірки та за яких умов ФОП можуть закрити без перевірок.

Перед тим, як розібратися з перевірками…
Питання перевірок під час закриття ФОП тісно пов’язані з особливостями їх перебування та зняття з обліку в податковій. Зокрема, підприємці обліковуються там як платники:
— податків і зборів;
— ЄСВ.
Зняття з обліку ФОП, який закривається, як платника ЄСВ та платника податків трошки відрізняються.
Платник податків і зборів. Як платника податків і зборів ФОП знімають з обліку тоді, коли податківці отримають інформацію з ЄДР про припинення підприємницького статусу (п.п. 1 п. 11.18 Порядку № 1588*). Тобто ніби внесення відповідних змін до Єдиного держреєстру достатньо.
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
місяць
* Порядок обліку платників податків і зборів, затверджений наказом Мінфіну від 09.12.2011 № 1588.
Проте у фіскалів є право на проведення позапланової документальної перевірки у разі, коли «розпочато процедуру <…> припинення <…> підприємницької діяльності фізичної особи — підприємця» (п.п. 78.1.7 ПКУ). І ми вважаємо, що її цілком можуть провести після внесення до ЄДР запису «припинено». Хоча серед юристів зустрічаються думки про те, що щодо ФОП під час закриття цю підставу застосовувати не можна. Мов, це доводить специфіка процедури припинення підприємницького статусу. Але ми з ними не згодні.
Зауважте:
Позапланові документальні перевірки через закриття ФОП наразі не заборонені. Навіть щодо платників, чия податкова адреса знаходиться на тимчасово окупованих територіях, а також територіях активних чи можливих бойових дій
Це підтверджує п.п. 69.351 підрозд. 10 розд. ХХ ПКУ. Хоча щодо ФОП з тимчасово окупованих територій, територій активних та можливих бойових дій є свої нюанси. Про них поговоримо пізніше.
Платник ЄСВ. Як платника ЄСВ ФОП знімають з обліку тільки після проведення документальної перевірки (абз. 11 ч. 1 ст. 5 Закону № 2464*). І в цьому випадку так само йдеться про п.п. 78.1.7 ПКУ.
При цьому наразі перевірки щодо ЄСВ так само не заборонені (мораторій на такі заходи контролю припинився ще у 2023 році — див. п. 923 розд. VIII Закону № 2464).
Також зверніть увагу: навіть після зняття з обліку особи як підприємця вона залишається на обліку в податковій як «фізична особа — платник податків, яка отримувала доходи від провадження підприємницької діяльності» (п.п. 6 п. 11.18 Порядку № 1588). Це важливий нюанс, який пов’язаний із податковими боргами та іншими «косяками» вже припиненого ФОП.
Однак запам’ятайте: в будь-якому разі після припинення ФОП у ЄДР податківці автоматично перестануть нараховувати податки та ЄСВ за подальші періоди. Це не залежить від того, провели вони всі перевірки чи ні.
Перевірка як платника податків
У випадку з перевірками ФОП як платника податків звернемо вашу увагу на такі деталі.
Який період можуть перевірити? Перевірити фіскали, за загальним правилом, можуть період у 1095 днів (тобто 3 роки) (п. 102.1 ПКУ).
Але це лише загальне правило. І тут не забуваймо про важливі нюанси.
По-перше, слід враховувати інші загальні правила відліку строків давності.
Зокрема, ці строки стартують з дня:
— що настає за останнім днем граничного строку подання декларації; та/або
— що настає за днем фактичного подання декларації (якщо вона була подана із запізненням); та/або
— подання уточнюючого розрахунку (у межах поданих уточнень); та/або
— граничного строку сплати донарахованих податківцями грошових зобов’язань*.
* Грошові зобов’язання — це сума податків / зборів, штрафи, накладені податківцями, санкції за порушення ЗЕД-законодавства та пеня (п.п. 14.1.39 ПКУ).
Не забуваймо, що строки давності щодо податків і зборів не працюють у випадку (п. 102.2 ПКУ):
— якщо платник не подавав звіти;
— якщо ФОП засудили за ухилення від сплати податків (тобто є відповідний вирок) або у кримінальному провадженні винесено рішення про закриття такого провадження з нереабілітуючих підстав, яке набрало законної сили.
По-друге, на період карантину та воєнного стану строки давності призупинялися. Якщо коротко, то в контексті перевірок за п.п. 78.1.7 ПКУ хронологія така (відобразимо графічно на рисунку нижче).
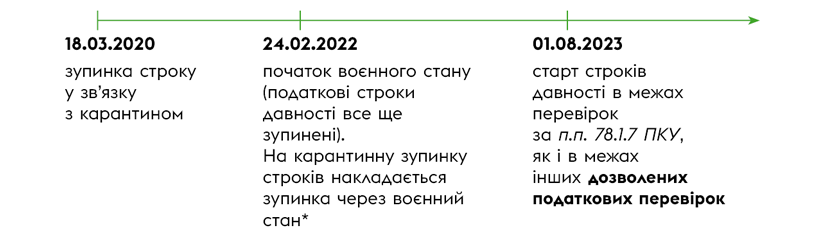
Хронологія зупинки та старту строків податкової давності
* Зауважимо, що тимчасовий запуск строків давності в період з 27.05.2022 до 24.11.2022 стосувався виключно дозволених фактичних та камеральних перевірок, позапланові документальні перевірки (у тому числі за п.п. 78.1.7 ПКУ, тобто через припинення ФОП) ні до чого.
У підсумку все залежить від конкретної ситуації. Але загалом, здебільшого саме щодо податків, чіпляти можуть, починаючи з 2018 року.
Проте в будь-якому разі хай вас не збивають з пантелику збільшені строки зберігання первинних та інших документів, пов’язаних з оподаткуванням, визначені в п. 44.3 ПКУ. Нагадаємо: в цій нормі вказано, що у разі ліквідації платника документи за період його діяльності не менш як 1825 днів, що передували даті ліквідації, у встановленому законом порядку передаються до архіву.
Так от, п. 44.3 ПКУ не дає права податківцям перевіряти період у 1825 днів у ФОП у будь-якому разі. Бо одна справа — строки зберігання первинки, а інша — період для проведення перевірки. Загалом, це різні речі.
Як швидко можуть прийти на перевірку? Строки для проведення цього заходу контролю законодавством не встановлено. Це визнають і самі податківці (роз’яснення в категорії 130.03 БЗ). Тобто вони можуть призначити перевірку будь-коли. Обмежені фіскали, по факту, лише строками податкової давності, які, як уже зрозуміло, в умовах воєнного стану та з урахуванням карантину, що минув, не такі вже й маленькі. І на практиці вони часто не дуже й поспішають з її призначенням.
Що перевіряють? Увесь масив господарської діяльності ФОП. Наприклад, питання щодо:
— застосування РРО/ПРРО (чи була необхідність застосування, нюанси роботи з РРО/ПРРО (якщо він у ФОП був) тощо);
— оподаткування в контексті найманих працівників та фізосіб, з якими ФОП співпрацював за договорами цивільно-правового характеру (скорочено — ЦПД) (якщо такі були);
— єдиного податку (своєчасність подання звітності, сплати ЄП, дотримання правил перебування на спрощенці тощо, якщо ФОП перебував на спрощенці);
— алкогольних, тютюнових і пальних ліцензій та інше.
А якщо у платника немає доступу до первинки через війну? Нагадаємо, що в цьому випадку платник має повідомити податківців про те, що він втратив доступ до первинки або ж вона була знищена. Порядок такого повідомлення визначено в п.п. 69.28 підрозд. 10 розд. ХХ ПКУ. Детальніше можна прочитати також у статті «Не вберегли первинку: особливості у воєнний стан» // «Податки & бухоблік», 2022, № 82 (ср. 025135600).
Крім того, у цій нормі чітко зазначено, що
платники, які подали повідомлення про втрату документів через війну, не підлягають перевірці щодо зазначених у цьому повідомленні податкових (звітних) періодів, у тому числі після завершення воєнного стану
Зверніть увагу: йдеться не про відсутність доступу, а саме про втрату документів. Також варто пам’ятати, що у податківців є право відмовити в застосуванні положень п.п. 69.28 підрозд. 10 розд. ХХ ПКУ. Тож заява про втрату документів від платника має бути все-таки вмотивованою (тобто мають бути посилання на якісь докази).
А якщо ФОП за кордоном або воює? ПКУ не встановлює якихось конкретних правил. Проте на практиці іноді спрацьовує варіант надання листа з проханням перенести строки проведення перевірки. До нього, як правило, додають копії документів, які підтверджують, відповідно, перебування за кордоном або на службі.
Більш урегульований варіант (якщо є підходящі для цього обставини) — довіреність від імені ФОП на представництво його інтересів під час перевірок. Зауважте, що знову ж таки на практиці фіскали хочуть бачити таку довіреність нотаріально посвідченою (див. 129.07 БЗ). Хоча з точки зору ЦКУ це не зовсім виправдано.
Нюанси для ФОП, чия податкова адреса = ТОТ, ТАБД, ТМБД. Окрім ситуації з відсутністю доступу до первинки через війну (див. вище), варто врахувати, що податківці можуть проводити документальні перевірки за наявності безпечного доступу / допуску до первинки та об’єктів і територій платника, а також існування безпечної можливості проведення інвентаризації. На строк існування небезпеки перевірка призупиняється. Такі правила встановлено в п.п. 692.2 підрозд. 10 розд. ХХ ПКУ.
Перевірки щодо ЄСВ
Який період можуть перевірити? Якщо ФОП був зареєстрований до 01.01.2011 і раніше перевірки не проводилися, то податківці перевірятимуть його з 01.01.2011 (саме тоді адміністрування ЄСВ було передане фіскалам). А ось періоди до 01.01.2011 перевірятиме ПФУ. Як правило, на практиці перевіряючий робить запит до ПФУ і отримує інформацію щодо ЄСВ за період до 01.01.2011.
Якщо ж перевірка щодо ЄСВ таки проводилася, то перевірятимуть період з моменту цієї (тобто попередньої) перевірки і по поточну дату.
Не забувайте, що строки давності для перевірок щодо ЄСВ не працюють (ч. 16 ст. 25 Закону № 2464).
Що перевіряють? Податківців цікавить:
— правильність обчислення і нарахування ЄСВ за себе та за найманих працівників (якщо такі були);
— своєчасність та правильність подання звітності.
Як швидко можуть прийти на перевірку? Строки для проведення цього заходу контролю так само законодавством не встановлено. Тобто вони можуть призначити перевірку будь-коли.
Чи можуть закрити ФОП без перевірок?
Незважаючи на те, що ми зазначили вище, є випадки, коли ФОП можуть закрити і без перевірки. Підстави для цього можна побачити в Методичних рекомендаціях щодо організації роботи комісій з розгляду питань доцільності / недоцільності проведення перевірок фізичних осіб у зв’язку з припиненням платників та форми висновку доперевірочного аналізу щодо недоцільності проведення перевірки, затверджених наказом ДПСУ від 15.09.2020 № 499. Безумовно, цей документ має рекомендаційний характер. Але він працює.
У цих рекомендаціях визначено, що ФОП закриють без перевірки, якщо одночасно буде дотримано таких умов (якщо):
— подання звітності з нулями або неподання такої звітності за умови відсутності об’єктів оподаткування або показників, які потрібно відображати в декларації (з урахуванням строків давності зі ст. 102 ПКУ);
— подання звітності з ЄСВ;
— відсутність відкритих рахунків у банках або відсутність руху на таких рахунках протягом строку давності, визначеного у ст. 102 ПКУ;
— ФОП не отримував підприємницький дохід від податкових агентів. Хоча з цим формулюванням у контексті саме підприємців можна посперечатися;
— ФОП не отримував інші види доходів від податкових агентів (крім отримання доходів, які не оподатковуються або якщо з них було утримано податки податковим агентом);
— у ФОП не було найманих працівників або ФОП не нараховував (не виплачував) фізособам винагород за цивільно-правовими договорами (ЦПД);
— у ФОП відсутній податковий борг, заборгованість (недоїмка) з ЄСВ або відсутня заборгованість за іншими, підконтрольними податківцям, платежами;
— у ФОП відсутні розстрочені, відстрочені, реструктуровані суми платежів (саме пов’язаних із податківцями). А також відсутні оскарження рішень фіскалів в адміністративному / судовому порядку та/або відкриті виконавчі провадження.
Ідеться про перевірки як щодо ЄСВ, так і щодо податків та зборів.
Також податківці в категорії 116.07 БЗ зазначають, що перевірка при знятті з обліку ФОП після припинення проводиться за наявності інформації, яка може свідчити про:
— заниження або завищення податкових зобов’язань;
— порушення вимог підконтрольного податківцям законодавства (наприклад, того ж законодавства щодо ліцензій (алкогольних, тютюнових, пальних тощо) або РРО/ПРРО).
Тож у підсумку перевірка може й не завжди проводитися.
А наостанок ще й нагадаємо, що акти, складені за результатами перевірки через припинення ФОП, можна підписувати із запереченнями, а винесені ППР — оскаржувати. Тож радимо під рукою мати тематичний номер «Податки & бухоблік», 2025, № 54.
Висновки
- Податківці мають право проводити позапланові документальні перевірки при закритті ФОП (перевіряють щодо податків / зборів та ЄСВ). Через воєнний стан ці перевірки не заборонені.
- Для перевірок із податків застосовуються строки давності 1095 днів (3 роки), але вони зупинялися під час карантину та воєнного стану, тому фактично під час перевірки можуть охопити довший період.
- Для перевірок з ЄСВ строки давності не діють: податківці можуть перевіряти весь період з 2011 року (або з останньої перевірки щодо ЄСВ).
- Після закриття ФОП у ЄДР податківці автоматично припиняють нарахування податків і ЄСВ, але борги чи порушення минулих періодів залишаються предметом контролю.
- ФОП можуть зняти з обліку й без проведення перевірки. Підстави для такого рішення передбачені у методичних рекомендаціях, затверджених наказом ДПСУ від 15.09.2020 № 499.
Інші матеріали із "Податки & бухоблік", 2025, № 72:
- Закриваємо ФОП у 2025 році: що потрібно зробити крок за кроком
- Закриття ФОП у 2025 році: як і коли перевіряють?
- Припинення ФОП і ф. № 20-ОПП
- Дохід після припинення ФОП: як оподатковувати?
- Як заповнити останню декларацію ЄП
- Ліквідаційна декларація ФОП-загальносистемника
- Ліквідаційна ЄСВ-звітність підприємця
- Повторна реєстрація ФОП: особливості оподаткування
- Товарні залишки у ФОП, що припиняється
- Переплати з податків та ЄСВ: як ФОП, що припиняється, повернути своє?
- ФОП припиняє діяльність: як звільнити працівників
Передплатити "Податки & бухоблік"
- ЄСВ
- ,
- Перевірки
- ,
- ФОП
- ,
- Підприємці
- ,