Звільнилася особа, уповноважена підписувати ПН/РК: хто накладе КЕП на старі?

Автор: Войтенко Тетяна, податковий експерт.
Платник ПДВ звільнив особу, яка була уповноважена підписувати податкові накладні (ПН) / розрахунки коригування (РК), та анулював її кваліфікований електронний підпис (КЕП). Наступного дня було прийнято і наділено правом підписання ПН/РК нову уповноважену особу. Хто має накласти КЕП, якщо ПН/РК складені під час роботи звільненого підписанта, а направляються на реєстрацію, вже коли працює нова уповноважена особа? Як зареєструвати ПН/РК при зміні директора чи головбуха? Відповіді на ці запитання знайдете у статті.
Хто має право підписувати ПН/РК?
За вимогами п. 10 Порядку № 1246* до ЄРПН приймаються ПН/РК, складені в електронній формі та підписані:
1) КЕП або удосконаленим електронним підписом, що базується на кваліфікованому сертифікаті електронного підпису:
— головного бухгалтера (бухгалтера) або
— керівника (у разі відсутності посади бухгалтера) та
2) кваліфікованою електронною печаткою або удосконаленою електронною печаткою (у разі наявності) постачальника (продавця), що є юридичною особою.
Фізична особа — підприємець накладає на ПН/РК тільки КЕП або удосконалений електронний підпис, що базується на кваліфікованому сертифікаті електронного підпису.
А от РК, що підлягає реєстрації отримувачем (покупцем) — тобто зменшуючий РК, підписують КЕП постачальник (продавець) та отримувач (покупець).
Отже, право підпису ПН/РК у загальному випадку (без окремого спеціального делегування права підпису ПН/РК) надається головному бухгалтеру (бухгалтеру — якщо немає посади головного бухгалтера). Повноваження головбуха (бухгалтера) перевіряються за даними форми № 1-ОПП (див. листи ДПСУ від 15.07.2025 № 3814/ІПК/99-00-04-02-03 і від 27.03.2025 № 1675/ІПК/99-00-12-02-05, ГУ ДПС у Сумській обл. від 03.06.2025 № 3029/ІПК/18-28-12-01-04).
Директор, якщо буквально читати норми Порядку № 1246, має право підписувати ПН/РК відповідно до даних ЄДР (без окремого спеціального делегування права підпису ПН/РК), якщо на підприємстві відсутня посада бухгалтера.
Заразом п. 10 Порядку № 1246 дозволяє керівнику підприємства делегувати право підпису ПН/РК іншим особам. Але щоб така особа (наприклад, рядовий — не головний бухгалтер) мала право підписувати ПН/РК,
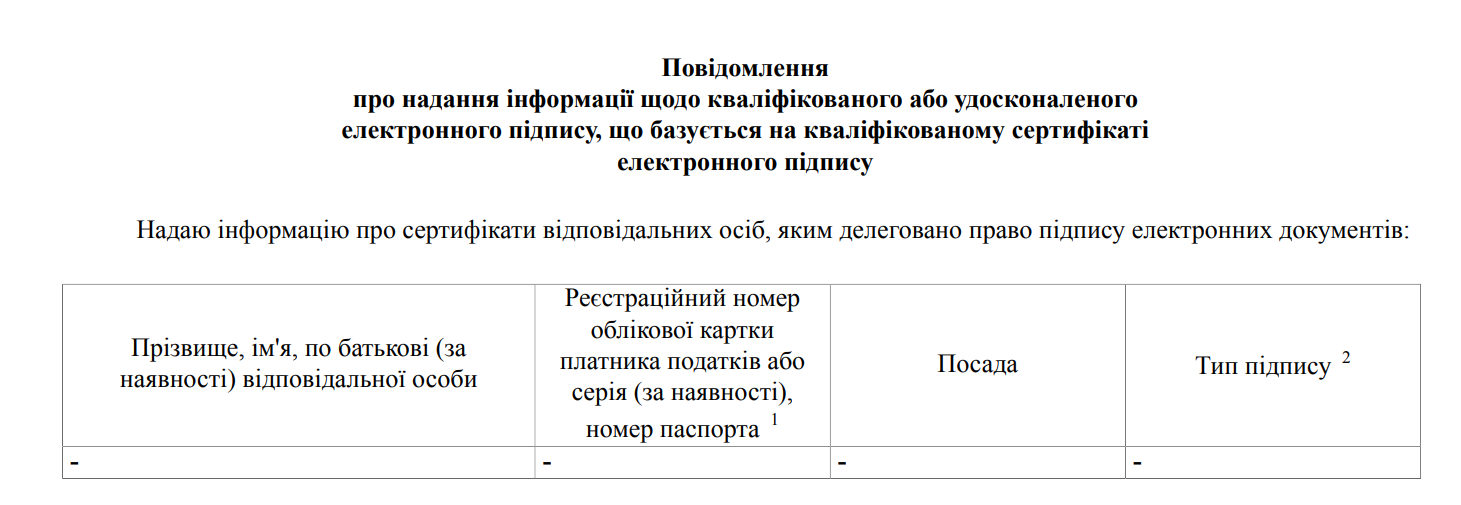
на таку уповноважену особу слід подати «Повідомлення про надання інформації щодо кваліфікованого або удосконаленого електронного підпису, що базується на кваліфікованому сертифікаті електронного підпису» за формою J/F1391105
При цьому у графі 4 «Тип підпису» Повідомлення щодо уповноваженої особи (див. фрагмент форми Повідомлення J1391105) потрібно зазначити «Підпис податкових накладних» (див. БЗ 129.03, роз’яснення ГУ ДПС в Одеській обл. від 19.07.2024 і Північного МУ ДПС по роботі з ВПП від 24.05.2024).
Якщо змінився уповноважений підписант ПН/РК
А що коли уповноважена особа, якій було делеговано право підписувати ПН/РК, звільнилася (проте директор і головний бухгалтер не змінювалися)?
У такому разі на новопризначену уповноважену особу потрібно:
1) отримати новий КЕП (від імені юридичної особи). Особистий електронний підпис, згенерований як на звичайну фізособу, не підійде (деталі див. у статті «Чи можуть документи підприємства підписуватися особистими ключами працівників» // «Податки & бухоблік», 2023, № 14);
2) подати Повідомлення за формою J1391105 з типом підпису — «Підпис податкових накладних».
Проте тут слід урахувати такий важливий момент. Якщо на дату складання ПН/РК уповноваженою на підписання ПН/РК була одна особа, а при відправленні на реєстрацію такі ПН/РК підпише вже новопризначена уповноважена особа, то зареєструвати такі ПН/РК не вдасться — прийде квитанція з відмовою.
Позаяк у випадку зміни уповноваженої на підписання ПН/РК особи податківці висувають такі вимоги:
1) підписувати ПН/РК має право тільки та особа, яка мала такі повноваження одночасно як на дату складання, так і на дату реєстрації (на момент фактичного підписання) ПН/РК;
2) КЕП підписанта не повинен змінюватися в період між датою складання ПН/РК і датою реєстрації такої ПН/РК.
Тому якщо змінилася особа, уповноважена на підписання ПН/РК (і це був не головбух, і не директор), і на дату складання ПН/РК ця особа ще не мала повноважень підписувати ПН/РК, то
підписання ПН/РК при направленні на реєстрацію здійснюють КЕП головного бухгалтера (бухгалтера) або директора (якщо посади бухгалтера на підприємстві немає)
(див. БЗ 101.17, роз’яснення ГУ ДПС у Запорізькій обл. від 11.06.2024, ГУ ДПС у Дніпропетровській обл. від 03.06.2024 і ГУ ДПС у Полтавській обл. від 02.11.2022).
Тобто ПН/РК слід підписувати КЕП тих осіб, (1) які мали право підпису ПН/РК і на дату складання, і на дату реєстрації ПН/РК, а також (2) КЕП яких не змінювався у цей проміжок часу.
Ще раз наголосимо, головбух (директор) має право підписувати ПН/РК навіть без делегування йому типу підпису «Підпис податкових накладних». Тому якщо головбух (директор) не змінювався, і в період між датою складання ПН/РК і датою направлення її на реєстрацію не змінювався його КЕП, то він цілком має повноваження на підписання ПН/РК без будь-якого іншого додаткового делегування йому прав підписувати ПН/РК.
Єдине — у такому разі в самих ПН/РК у полі «Посадова (уповноважена) особа / фізична особа (законний представник)» потрібно зазначити власне ім’я, прізвище (за наявності) головбуха (директора), тобто особи, підпис якої і проставляється в ПН/РК.
Якщо змінився головний бухгалтер
А як діяти у випадку, коли звільнився головний бухгалтер? Відразу обумовимо, що директор при цьому не змінювався. Тоді для того, щоб новий головний бухгалтер мав змогу підписувати ПН/РК, необхідно:
1) подати форму № 1-ОПП, де зазначити нового головного бухгалтера як особу, відповідальну за ведення бухобліку на підприємстві, — заповнити поле «Головний бухгалтер (бухгалтер чи інша особа, на яку покладено обов’язки з ведення бухгалтерського обліку платника податків)…». Позаяк саме за формою № 1-ОПП податківці будуть перевіряти право головного бухгалтера підписувати ПН/РК. Ідеться не про електронний підпис, а саме про повноваження цієї особи як головного бухгалтера;
2) отримати новий КЕП, як на головного бухгалтера (бухгалтера — якщо на підприємстві лише один бухгалтер);
3) подати Повідомлення за формою J1391105 на нового головного бухгалтера з типом підпису у графі 4 — «Бухгалтер». Саме за цим Повідомленням податківці зможуть перевіряти КЕП головного бухгалтера під час направлення ПН/РК на реєстрацію.
Якщо змінився керівник платника ПДВ
Говорити про зміну директора можна, коли внесено відповідний запис до Єдиного державного реєстру юридичних осіб, фізичних осіб — підприємців та громадських формувань (ЄДР). І тут урахуйте!
Зміна директора передбачає, що автоматично припиняється електронний документообіг з податківцями (п. 5 розд. ІІІ Порядку № 557*)
Однак наразі це не проблема, бо для його відновлення достатньо надіслати контролерам будь-який електронний документ (п. 1 розд. ІІІ Порядку № 557). Тож щойно буде направлено перший документ, підписаний електронним підписом нового директора, і отримано квитанцію № 1, то вважатиметься, що електронний документообіг з податківцями відновлено.
Якщо є інші підписанти ПН/РК. Зауважте, що припинення електронного документообігу передбачає автоматичне анулювання всіх попередніх Повідомлень про надання інформації щодо КЕП уповноважених осіб за формою J1391105, які підписувалися попереднім керівником. А це означає, що наново потрібно направити Повідомлення за формою J1391105 за підписом нового директора щодо всіх осіб, яким делеговано право електронного підпису документів — навіть якщо право підпису залишено за працівниками, по яких інформація раніше подавалась податківцям (див. БЗ 129.03). Зокрема, на:
— головного бухгалтера — з типом підпису «Бухгалтер»;
— особу, якій делеговано право підпису ПН/РК (якщо це інша особа, ніж головний бухгалтер), — з типом підпису «Підпис податкових накладних».
Після прийняття фіскалами Повідомлення за формою J1391105 відповідні особи зможуть підписувати та направляти на реєстрацію ПН/РК, складені як до дати звільнення попереднього директора, так і після цієї дати.
А от новий директор зможе підписувати ПН/РК лише з дати отримання ним КЕП.
Директор одноосібний підписант ПН/РК. Проблема з підписанням ПН/РК у разі зміни керівника може виникнути, якщо саме директор був єдиною особою, яка мала право їх підписувати. Тобто якщо на підприємстві не було головного бухгалтера або особи, якій делеговано право підпису ПН/РК, або якщо вони змінилися одночасно з директором.
Адже, повторимо, податківці відмовляють у реєстрації ПН/РК, якщо ПН/РК підписується особою, яка не мала права на підписання ПН/РК на момент їх складання або в період між датою складання і датою направлення на реєстрацію ПН/РК змінився її КЕП. Тож новий директор зможе підписувати ПН/РК, дата складання яких не раніша, ніж дата отримання ним КЕП.
Якщо на підприємстві був головбух або інша особа, уповноважена на підписання ПН/РК (вони працювали на дату складання ПН/РК і працюють на дату реєстрації ПН/РК, і їх КЕП у цей період не змінювалися), — то вони можуть підписати такі ПН/РК. У випадку ж
коли право підпису ПН/РК належало тільки директорові, тоді реєстрація ПН/РК, складених у період після звільнення попереднього керівника та до отримання КЕП новим директором, фактично неможлива
За найліпших розкладів зареєструвати такі ПН/РК вдасться лише через суд. Суди переважно на боці ПДВ-платників (див. постанови Шостого апеляційного адмінсуду від 04.11.2022 у справі № 320/1369/22, П’ятого апеляційного адмінсуду від 25.10.2022 у справі № 420/1244/22, П’ятого апеляційного адмінсуду від 07.09.2022 у справі № 420/24884/21).
Хоча є й випадки, коли суди стають на бік податківців (див. постанову П’ятого апеляційного адмінсуду від 14.02.2023 у справі № 420/12264/22).
Натомість, якщо КЕП попереднього директора ще не заблоковано, а новопризначений директор вже отримав КЕП та право підпису ПН/РК, то на практиці, використовують наступний алгоритм дій:
1) підписують ПН/РК КЕП старого директора;
2) отримують щодо такої ПН/РК статус «Відхилено» через те, що ДПС бачить старого директора уже звільненим (оскільки внесено зміни до ЄДР та фіскалами отримано відповідну інформацію від держреєстратора);
3) використовують функцію «Підписати іншим діючим підписом», яка з’явилася у меню «Наступні дії», і підписують ПН/РК КЕП нового директора;
4) відправляють ПН/РК і отримують квитанцію про реєстрацію.
Та все ж краще наперед запобігти проблемам із підписанням ПН/РК у разі звільнення директора. А для цього варто завчасно делегувати право підписувати ПН/РК хоча б одній уповноваженій особі. Щоб потім, як тільки виникне необхідність, можна було скористатися її КЕП для підпису ПН/РК.
Висновки
- Податківці відмовляють у реєстрації ПН/РК, якщо ПН/РК підписується особою, яка не мала права на підписання ПН/РК на момент їх складання або в період між датою складання і датою направлення на реєстрацію ПН/РК змінився її КЕП.
- У разі звільнення особи, уповноваженої підписувати ПН/РК, реєстрація ПН/РК здійснюється з накладенням КЕП головного бухгалтера (бухгалтера) або керівника (у разі відсутності у постачальника (продавця) посади бухгалтера).
- Якщо змінився головний бухгалтер, то щодо нового головбуха слід подати податківцям форму № 1-ОПП та Повідомлення за формою J1391105 з типом підпису у графі 4 — «Бухгалтер».
- Зміна директора передбачає автоматичне анулювання всіх попередніх Повідомлень. Тому щодо всіх осіб, яким делеговано право електронного підпису ПН/РК, потрібно наново направити Повідомлення за формою J1391105 за підписом нового директора.
- У разі зміни директора можуть виникнути проблеми з реєстрацією ПН/РК, якщо саме директор був єдиною особою, яка мала право підписувати ПН/РК.
- ПДВ
- /