У Звіті з ЄСВ помилка в ознаках статі та місця роботи: порядок та приклад виправлення

Автор: Долга Ірина, експерт з податкових і кадрових питань.
Ситуація. Починаючи з грудня 2023 року в додатку Д1 Податкового розрахунку працівницю підприємства зазначали з позначкою «Ч» (чоловік) та як сумісницю (без трудової книжки), попри те, що вона прийнята за основним місцем роботи. В серпні 2026 року помилки виявлено. Чи потрібно їх виправляти? Якщо так, то за якою формою Об’єднаного звіту робити виправлення, адже форма змінювалася? Як виправити такі помилки? Детально всі ці запитання розберемо в статті.
Виправляти такі помилки потрібно обов’язково, оскільки інформація з додатків Податкового розрахунку формує дані на працівника в Держреєстрі страхування. І містить він не тільки сумові показники. Помилки в несумових показниках, допущені, зокрема, в додатку Д1, ведуть до некоректного відображення інформації в персоніфікованих даних працівника в Держреєстрі. Для працівника це може вилитися у проблеми, наприклад, при оформленні соціальних виплат.
Форма та тип звіту
За якою формою звіту виправлятися?
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
місяць
У запитанні мова йде про помилку, яку допустило підприємство. Нагадаємо, що у 2023 та 2024 роках Об’єднаний звіт з ПДФО, ВЗ та ЄСВ подавався поквартально в розрізі місяців. Починаючи з 2025 року звіт для підприємств — щомісячний. Водночас з 1 серпня 2026 року така місячна форма Податкового розрахунку знову змінилася. Тож запитання щодо форми розрахунку цілком доречне. А відповідь на нього доволі проста.
Помилки, допущені в додатку Д1 Об’єднаного звіту, виправляємо за формою, що є чинною на момент подання коригуючої звітності
Наразі для юросіб є чинною місячна форма Податкового розрахунку, затверджена наказом Мінфіну від 13.01.2015 № 4, у редакції наказу Мінфіну від 07.05.2026 № 243. Саме її використовуємо, зокрема, й для виправлення помилок, що були допущені у квартальній формі звітності 2023 — 2024 років.
Нюанси формування звіту. Почнемо з типу коригуючого Податкового розрахунку.
Помилки в графах для зазначення статі особи та наявності трудової книжки (основного місяця роботи) — це несумові помилки.
За загальними правилами, якщо період подання Податкового розрахунку відповідно за звітний період:
— сплив, то виправити раніше допущені в ньому несумові помилки можна за допомогою Податкового розрахунку та Д1 з типом «Уточнюючий»;
— триває — формуємо Податковий розрахунок та Д1 з типом «Звітний новий».
У ситуації, що наведена в запитанні, виправлення слід проводити за допомогою Податкового розрахунку та Д1 з типом «Уточнюючий».
Оскільки наразі звітуємо за місячною формою, то таких коригувальних звітів буде стільки, в скількох місяцях помилися.
Наприклад, підприємство допустило несумові помилки в кожному місяці Податкового розрахунку за ІІІ квартал 2025 року. Для їх виправлення слід сформувати три місячні Розрахунки за чинною на момент виправлення формою. При цьому в рядку 02 заголовної частини Податкового розрахунку та додатку Д1 номер місяця зазначаємо в межах року, а не кварталу (див. п. 2 підрозд. 3 розд. ІІ Порядку заповнення та подання податковими агентами Податкових розрахунків.., затвердженого наказом Мінфіну від 13.01.2015 № 4, далі — Порядок № 4).
Механізм виправлення в Д1
Як зазначалося вище, помилки в ознаках статі та місця роботи є несумовими. Їх виправлення в Д1 проводимо за допомогою графи 25 «Ознака 0, 1».
Для виключення рядка з несумовою помилкою повністю повторюємо його та у графі 25 зазначаємо «1». Далі формуємо рядок з правильними даними та ставимо у графі 25 — «0» — рядок на введення
Рядки з правильними відомостями на інших працівників до такого Д1 не мають потрапити.
За кожен місяць з грудня 2023 по липень 2026 року формуємо Податковий розрахунок + додаток Д1 з типом «Уточнюючий» за формою, що діє з 1 серпня 2026 року. Тобто загалом 32 коригувальні звіти (1 за грудень 2023 року + 12 за місяці 2024 року + 12 за місяці 2025 року + 7 за січень — липень 2026 року).
У кожному уточнюючому Д1 буде два рядки: один — з позначкою «1» у графі 25 — на вилучення помилкового рядка із раніше поданого та прийнятого Д1, другий — з позначкою «0» у графі 25 на введення з правильними відомостями.
Наведено на рисунку нижче фрагмент уточнюючого Д1 за грудень 2023 року.
Зверніть увагу, що оскільки коригуємо несумові показники, то показники рядків із сумами доходів та ЄСВ не повинні змінюватися. Припустимо, що в грудні 2023 року працівниці була нарахована зарплата в сумі 10000 грн (ЄСВ — 220 грн), інших нарахувань не було.
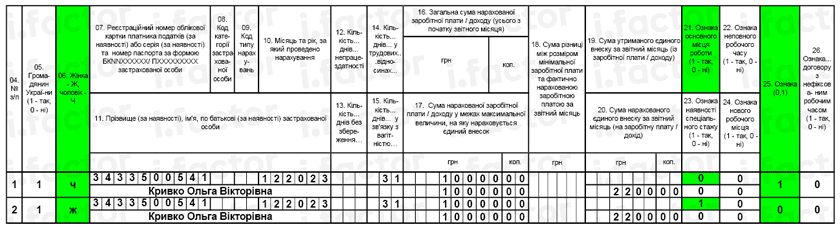
Фрагмент уточнюючого Д1 за грудень 2023 року
При цьому в основній частині Податкового розрахунку сумові рядки будуть порожні. А в його заголовній частині мають будуть заповнені рядки 01 — 05 та 061.
На що ще звернути увагу?
Несумова помилка в Д1 в ознаці місця роботи працівниці могла призвести до більш вагомого промаху, який стосується нарахування ЄСВ.
Мова йде про вимогу щодо сплати ЄСВ з мінзарплати. Її слід виконувати за працівниками, які прийняті за основним місцем роботи, а ставка внеску — 22 %. Детально — у статті «ЄСВ з мінімальної зарплати: застосовуємо вимогу у 2026 році» // «Оплата праці», 2026, № 7 (ср. 025135600).
Тож після проведення коригування помилки щодо ознаки місця роботи радимо перевірити базу нарахування внеску у кожному з місяців, в яких особа була відображена як сумісниця. Якщо в якомусь з цих місяців база нарахування внеску виявиться меншою за мінімалку, трудові відносини тривали увесь місяць, а вимога про сплату ЄСВ з мінзарплати не виконана — доведеться виправляти вже сумову помилку. На відміну від несумової, сумову помилку можна виправити в Д1 за поточний звітний період. У випадку необхідності відображення додаткової бази за минулі періоди сформуйте рядок та в графі 09 вкажіть «2». А ось графа 25 має бути порожньою.
А ще перевірте додаток Д5, що був сформований за звітний період, на який припала дата прийняття працівниці на роботу. Адже у графі 7 його табличної частини зазначають категорію особи, зокрема: «1» — якщо місце роботи працівника є основним і «2» — якщо сумісництво. Якщо у Д5 основна працівниця також зазначена як сумісниця, то потрібно провести коригування. Порядок його проведення — аналогічний тому, що розглядався вище для Д1 (за допомогою ознаки доходу 0 / 1).
Також проконтролюйте інформацію щодо статусу працівниці у повідомленні про прийняття на роботу, оскільки там теж зазначають місце роботи (основне / сумісництво). Якщо й там помилка — теж виправляємо. До речі, відповіді на найпопулярніші запитання щодо подання повідомлення про прийняття на роботу, зокрема й виправлення в ньому, ви можете знайти в статті «Повідомлення про прийняття на роботу: відповідаємо на актуальні запитання» // «Оплата праці», 2026, № 15.
Висновки
- Помилки в несумових показниках додатка Д1 обов’язково підлягають виправленню.
- Виправлення помилок, допущених у минулих звітних періодах, у додатку Д1 здійснюється за формою Податкового розрахунку та додатка Д1, яка є чинною на день подання коригуючої звітності.
- Якщо виправляєте помилки після спливу строку для подання звітності за період, в якому помилилися, формуєте Податковий розрахунок з типом «Уточнюючий», якщо до — з типом «Звітний новий».
- Несумові помилки в Д1 виправляєте за допомогою графи 25 «Ознака (0, 1)». Для вилучення помилкового рядка повторюєте його та зазначаєте в графі 25 — «1». Для введення правильного — формуєте його й у графі 25 — «0».
- ЄСВ
- ,
- Звітність
- ,
- Трудові відносини
- ,