Правила заповнення розрахунку коригування

Автор: Солошенко Людмила, податковий експерт.
Цей тематичний номер присвячений складанню розрахунків коригування (РК) до податкових накладних (ПН). Це не так просто, як може здатися на перший погляд. Адже для їх правильного заповнення треба врахувати цілу низку моментів. Тому детально розберемо: на яку дату складати РК, як заповнювати РК у найпоширеніших ситуаціях — при зміні ціни, кількості, номенклатури та поверненнях, скільки РК і з якими кодами причини при коригуваннях оформляти. Наведемо приклади. А розпочнемо з основ — загальних правил заповнення РК.
Випадки складання РК
Розрахунок коригування складають, якщо треба скоригувати дані ПН. Найпоширеніші випадки складання РК:
— перерахунки при постачаннях (ст. 192 ПКУ) — коли після постачання товарів / послуг договірні умови змінюються і дані ПН (складеної за першою подією) треба скоригувати. Наприклад, якщо відбуваються: зміна кількості / ціни / номенклатури або повернення (часткове повернення) товару / передоплати;
— річний перерахунок ПДВ (ст. 199 ПКУ) — платниками, які ведуть подвійну (оподатковувану і неоподатковувану) діяльність і розподіляють ПДВ за правилами ст. 199 ПКУ. Детальніше про річний перерахунок ПДВ див. «Податки & бухоблік», 2026, № 1-2;
— зміна напряму використання активів: з пільгової в оподатковувану діяльність (п. 198.5 ПКУ) — коли за допомогою РК можна відкоригувати (зменшити) компенсуючі ПЗ, нараховані за товарами / послугами, необоротними активами, придбаними для пільгової (неоподатковуваної) діяльності, а фактично використаними в оподатковуваній;
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
місяць
— виправлення помилок, допущених у ПН (п. 192.1 ПКУ), — залежно від характеру помилок, допущених у ПН, їх можна виправити: або за допомогою РК або через РК і нову ПН. Зокрема, через РК можна виправити помилки в: номенклатурі, коді УКТ ВЭД, одиниці виміру. А також за допомогою РК можна обнулити складену помилково зайву ПН. Детальніше про це див. «Зайва ПН на платника: як правильно анулювати?» // «Податки & бухоблік», 2026, № 73; «Виправляємо сумові помилки в податковій накладній» // «Податки & бухоблік», 2026, № 37; «Виправляємо несумові помилки в податковій накладній (номенклатура, дата, ІПН та інше)» // «Податки & бухоблік», 2026, № 37.
Таким чином,
по суті, у РК дві функції: коригувальна (коригування ПДВ згідно з вимогами ПКУ) і виправляюча (виправлення помилок, допущених у ПН)
Щоправда, врахуйте, що:
— РК не можна зареєструвати в ЄРПН пізніше 1095 днів з дати складання ПН (п.п. 192.1.1 ПКУ);
— неможливо скласти РК до ПН, яка повністю обнулена (виведена в «нуль») попередніми РК (листи ДПСУ від 07.02.2025 № 581/ІПК/99-00-21-03-02 ІПК, від 24.10.2019 № 981/6/99-00-07-03-02-15/ІПК, детальніше див. «РК до обнуленої ПН зареєструвати не можна» // «Податки & бухоблік», 2019, № 94).
РК — додаток до ПН
Оскільки РК є додатком до ПН (по суті, слугує її продовженням), то
в цілому порядок складання РК аналогічний порядку складання ПН (п. 21 Порядку № 1307*)
* Порядок заповнення податкової накладної, затверджений наказом Мінфіну від 31.12.2015 № 1307.
Тому при заповненні РК до нього, передусім, переносять дані з коригованої ПН. Зокрема:
1) у лівій верхній частині РК (як і в ПН):
— проставляють цифрову код-ознаку зведеності «1», «2», «3» або «4» — при складанні РК до зведених (відповідно: компенсуючих, розподільчих, мінбазних, ритмічних) ПН;
— записують «Без ПДВ» — при складанні РК до пільгових ПН (у гр. 11 у такому РК зазначають код ставки «903»);
— зазначають той самий тип причини («1» — «22») — якщо ПН не видавалася покупцеві (п. 8 Порядку № 1307);
2) наводять ті ж дані про продавця і покупця, які зазначені в ПН.
Проте є і свої особливості.
Хто реєструє РК
Складає РК — продавець. А ось реєструвати (залежно від ситуації) може продавець або покупець. Тому у верхній лівій частині (шляхом проставляння в потрібному полі відмітки «Х») відмічають, хто реєструє РК:
— продавець — якщо сума компенсації збільшується / не змінюється або РК складений до ПН, яка не видається покупцеві, або до пільгової ПН*;
— покупець — якщо сума компенсації і ПДВ зменшується (тобто РК —зменшуючий).
* Оскільки сума ПДВ у пільговому РК відсутня і ніякого зменшення ПЗ у продавця / ПК у покупця не відбувається, то пільгові РК і складає, і реєструє продавець самостійно (БЗ 101.15, роз’яснення ГУ ГНС в Одеській обл. від 04.08.2025).
Причини коригування
У графі 2.1 РК зазначають умовний код причини коригування (див. «Довідник умовних кодів причин коригування» на сайті ДПСУ). Причому
в одному РК можна зазначати одразу декілька (!) причин коригування (з кодами «101» — «104»)
Тому одним РК можна одночасно коригувати (п. 4.5 листа ДФСУ від 27.11.2018 № 36942/7/99-99-15-03-02-17):
— зміна ціни (код «101»);
— зміна кількості (код «102»);
— повернення товару / передоплати (код «103»);
— зміна номенклатури (код «104»).
Нумерації в РК
У РК три види нумерації:
— порядкова нумерація всіх записів у РК (графа 1.1);
— порядкова нумерація коригованої позиції (графа 1.2);
— порядкова нумерація груп коригування (графа 2.2).
Нумерація рядків (записів) у РК (графа 1.1). У графі 1.1 ведуть суцільну порядкову нумерацію всіх записів у РК. Тобто графу 1.1 у кожному РК заповнюють, починаючи з номера «1» і далі 2, 3, 4 тощо (аналогічно заповненню «порядкової» гр. 1 ПН).
Нумерація коригованих позицій (графа 1.2). У графі 1.2 РК зазначають порядкові номери коригованих позицій. Тобто до графи 1.2 РК переносять порядковий номер, під яким коригована позиція значилася в ПН.
Наприклад, якщо покупець повертає товар, який у ПН значився під позицією «3» (тобто за яким у графі «№ з/п» у ПН стояв порядковий номер «3»), то і в графі 1.2 РК-103 на повернення цього товару зазначають такий номер «3».
А ось
якщо при коригуванні в РК треба додати нові позиції, то їх у графі 1.2 РК нумерують наступним порядковим номером, якого не було в ПН (п. 23 Порядку № 1307)
Наприклад, якщо в авансовій ПН (складеній за передоплатою) був тільки один товар А (у графі «№ з/п» за яким стояв порядковий номер «1»), проте далі замість товару А відвантажуємо товар В і треба змінити номенклатуру (рядками «-»/«+»), то тоді в РК-104:
— у «мінусовому» рядку (що знімає дані про товар А) — у гр. 1.2 зазначимо «1» (тобто порядковий номер товару А, під яким він значився в ПН), а
— у «плюсовому» рядку (що додає дані про товар В) — у гр. 1.2 поставимо «2» (тобто присвоїмо новому товару В наступний порядковий номер «2», якого не було в ПН).
Нумерація груп коригування (графа 2.2). У графі 2.2 «усередині» РК ведуть свою порядкову нумерацію груп коригування. Що таке «група коригування»?
У групу коригування об’єднують усі рядки РК, пов’язані з коригуванням одного рядка ПН. Тому
один коригований рядок ПН = одна група коригування в РК
Таким чином, увесь блок рядків у РК, пов’язаних з коригуванням одного рядка ПН (а це можуть бути рядки: «-» або «-»/«+», або «-»/«+», «+» тощо — дивлячись яким є коригування) і утворюють одну групу коригування в РК.
Така нумерація груп коригування в РК покликана розмежувати коригування різних рядків ПН між собою (щоб відокремити коригування один від одного)
Заповнення графи 2.2 РК
Групи в гр. 2.2 РК нумерують з «1». Групи коригування в РК нумерують за порядком (тобто діє порядкова нумерація). Тому
у будь-якому РК у гр. 2.2 нумерацію груп розпочинають з номера «1» (і далі нумерують: група «2», група «3» тощо — залежно від кількості груп коригування)
Причому кожну наступну групу коригування в РК нумерують за порядком наступним номером, навіть якщо в РК причини коригування збігаються (наприклад, і за товаром А, і за товаром В змінюється кількість — і в них однаковий код причини коригування «102»). Адже відбувається коригування двох окремих (різних) рядків ПН! Тому коригування кожного товару — це окрема група коригування в РК.
Якщо ПН уже раніше коригувалася. Врахуйте: нумерацію груп коригування в кожному РК також розпочинають з номера «1», навіть якщо до ПН уже раніше складався РК, і рядок ПН уже раніше коригувався. Тобто в наступному РК групи все одно нумерують за порядком, починаючи з номера «1» — незалежно від того, скільки груп коригування було в попередньому РК і незалежно від того, який номер групи був у попередньому РК у коригованого рядка (БЗ 101.15).
Як обумовлено п. 23 Порядку № 1307, при заповненні РК рядку ПН, який коригується (тобто наводиться в РК зі знаком «-»), і новому рядку, який замінює його (чи новим рядкам — якщо їх декілька) з правильними показниками:
— у гр. 2.1 РК — зазначають один і той же код причини коригування, а
— у гр. 2.2 РК — присвоюють один і той же номер групи коригування.
Тому (залежно від ситуації) група коригування може складатися як з одного рядка в РК (наприклад, рядки з «-» при поверненні), так і блоку рядків (наприклад, рядків «-»/«+» при зміні ціни / зміні кількості / зміні номенклатури або рядків «-»/«+», «+» при зміні номенклатури). Усе залежить від здійснюваного коригування.
Детальніше порядок заповнення гр. 2.2 РК розглянемо на прикладах.
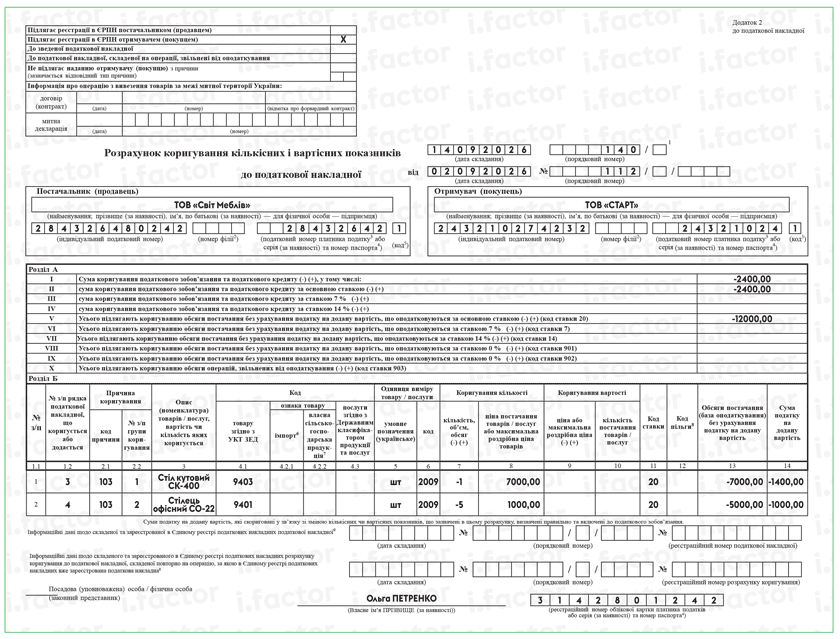
— офісний стіл — вартістю 8400 грн (у тому числі ПДВ — 1400 грн) і
— 5 офісних стільців — вартістю 1200 грн (у тому числі ПДВ — 200 грн) за 1 стілець.
В авансовій ПН товари значилися відповідно під «3» і «4» позицією. Оскільки при поверненні коригуються два рядки ПН — повернення кожного товару утворює окрему групу коригування. Тому в гр. 2.2 РК буде дві групи коригування (кожна з кодом причини коригування «103»).
РК буде заповнений таким чином:
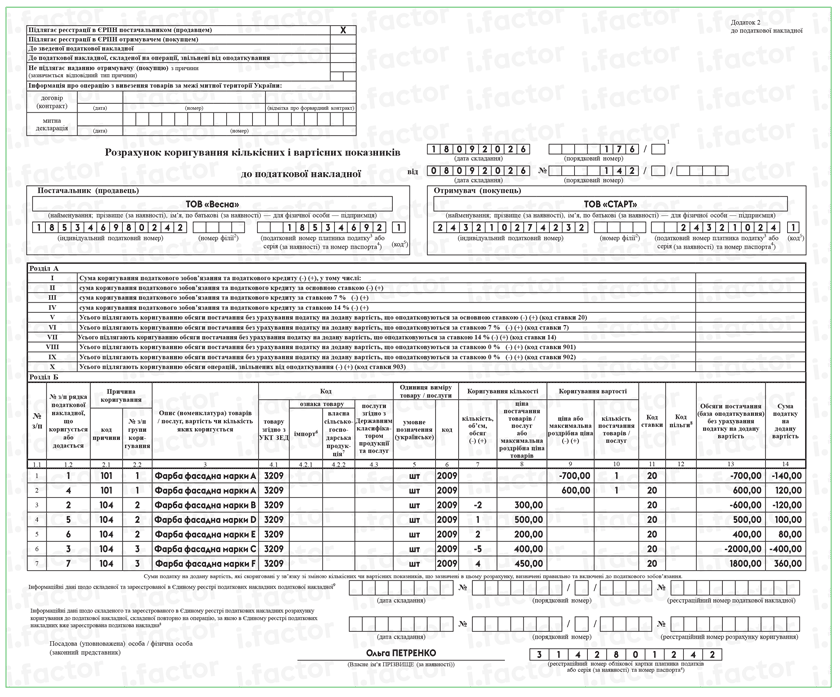
1) зменшення ціни за фарбу марки А;
2) зміна номенклатури:
— замість фарби марки В відвантажені фарби марок D і Е, а
— замість фарби марки В відвантажена фарба марки F.
Загальна сума компенсації при цьому не змінюється.
Оскільки в цьому випадку коригуються три рядки ПН, то коригування кожного рядка утворює окрему групу коригування. Тому в гр. 2.2 РК буде три групи коригування (відповідно перша — з кодом причини коригування «101», друга — з кодом причини коригування «104», третя — з кодом причини коригування «104»).
РК буде заповнений таким чином:
Висновки
- В одному РК одночасно може бути зазначені декілька причин коригування з кодами «101» — «104».
- У графі 1.2 РК проставляють той порядковий номер коригованої позиції, під яким вона значилася в ПН. Нові позиції, що додаються при коригуванні, в графі 1.2 РК нумерують наступним порядковим номером, якого не було в ПН.
- У графі 2.2 РК нумерують групи коригування — для розмежування коригувань різних рядків ПН між собою. У кожному РК нумерацію груп коригування розпочинають з номера «1», незалежно від попередніх коригувань.
Читати також:
- Якою датою складається РК при поверненні неоплаченого товару
- Зміна ціни: нюанси складання розрахунку коригування з кодом «101»
- Зміна кількості: алгоритм складання розрахунку коригування з кодом «102»
- Зміна номенклатури: коли і як заповнювати розрахунок коригування «104»
- Розрахунки коригування з кодами «201 — 204», «301 — 304», «501 — 503»: де і коли використовують
- Повернення частини передоплати: РК-102 чи РК-103?
- Повернення товару частинами в різні дні: як заповнювати РК?
- Використання умовних кодів причин коригування* в РК
- Зміна кількості і повернення: чи можна в одному РК дві причини — 102 і 103?
- Організаційні питання
- /
- Інше
- /
- ПДВ
- /
- Коригування
- ,
- Податкова накладна
- ,
- ПДВ
- ,