


Виправляємо помилки в додатках Д1 та ФІЗ-Д1 Об’єднаного звіту

Автор: Марченко Олена, експерт з кадрових і податкових питань.
Помилки в Д1 та ФІЗ-Д1 можуть бути різними: неправильно зазначили реквізити працівника, кількість днів, суму доходу чи ЄСВ, не відобразили потрібні відомості або, навпаки, навели зайві тощо. У цій статті розберемо, за якими правилами коригувати додатки Д1 / ФІЗ-Д1 та виправляти помилки як до закінчення граничного строку подання Об’єднаного звіту, так і після нього.
Об’єднаний звіт складаємо за правилами, встановленими Порядком заповнення та подання податковими агентами Податкових розрахунків сум доходу, нарахованого (сплаченого) на користь платників податків — фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженим наказом Мінфіну від 13.01.2015 № 4 (далі — Порядок № 4). У цій статті Об’єднаний звіт також називатимемо Податковим розрахунком або Розрахунком.
Д1 є додатком до Податкового розрахунку, який формують юридичні особи та їх уповноважені відокремлені підрозділи. Такий Розрахунок подають щомісячно.
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
місяць
ФІЗ-Д1 входить до складу Податкового розрахунку, який подають ФОП та особи, що провадять незалежну професійну діяльність. Для них звітним періодом є квартал, проте ФІЗ-Д1 вони формують окремо за кожен місяць звітного кварталу.
Механізм виправлення помилок у Д1 та ФІЗ-Д1 однаковий, тому далі розглядатимемо їх разом.
Загальні правила виправлення помилок
Порядок виправлення помилок у Д1 / ФІЗ-Д1 залежить від того, коли їх виявили — до завершення граничного строку подання звітності чи після його спливу, а також яких показників вони стосуються — сумових чи несумових.
Зауважимо, що сумовими помилками в Д1 / ФІЗ-Д1 умовно називають помилки в сумі доходу / базі нарахування та сумі ЄСВ, а несумовими — помилки в інших реквізитах цих додатків.
Проте незалежно від конкретної ситуації слід ураховувати кілька базових правил.
1. Додатки Д1 / ФІЗ-Д1 окремо не подаємо — лише у складі Податкового розрахунку відповідного типу. Який саме тип Розрахунку та додатку обрати, див. у таблиці нижче.
Тип Розрахунку залежно від того, коли виправляється помилка
|
Коли виправляємо помилку / що коригуємо |
Який подаємо тип Розрахунку та додатки Д1 / ФІЗ-Д1 до нього |
|
До закінчення граничного строку подання звітності — коригуємо раніше поданий та прийнятий Розрахунок з типом «Звітний» |
Розрахунок та Д1 / ФІЗ-Д1 до нього з типами «Звітний новий» |
|
До закінчення граничного строку подання звітності — коригуємо раніше поданий та прийнятий Розрахунок з типом «Звітний новий» |
Ще один Розрахунок та Д1 / ФІЗ-Д1 до нього з типами «Звітний новий» |
|
Після закінчення граничного строку подання звітності — коригуємо раніше поданий та прийнятий Розрахунок з типом «Звітний», та/або «Звітний новий», та/або «Уточнюючий» |
У загальному випадку — Розрахунок та Д1 / ФІЗ-Д1 до нього з типами «Уточнюючий» за той звітний період, у якому допущено помилку. Водночас коригування можна провести в Д1 / ФІЗ-Д1 у складі Розрахунку з типом «Звітний» за поточний звітний період, якщо потрібно: — виправити сумову помилку; — додати пропущений або вилучити зайвий рядок без сумових показників і без заміни його іншим |
2. Прийнята звітність, яку необхідно відкоригувати, залишається чинною на момент виправлення помилки. Система, за якої наступний звіт затирає попередній, тут НЕ працює. Звідси наступне правило.
3. У коригуючих Д1 / ФІЗ-Д1 наводимо лише відомості, які слід виправити, додати та/або вилучити. Переносити до них усі правильні рядки з раніше прийнятого додатка не потрібно. Якщо їх продублювати, вони будуть враховані повторно.
4. Інші додатки без потреби не подаємо. Якщо помилилися тільки в Д1 / ФІЗ-Д1, то інші додатки, навіть порожні, не формуємо.
5. Якщо внаслідок виправлення змінюються суми ЄСВ, результат такого коригування відображаємо у відповідних показниках основної частини Податкового розрахунку.
Далі розглянемо, як застосовувати наведені правила залежно від того, коли виявлено помилку.
Помилку в Д1 / ФІЗ-Д1 виявили до закінчення строку звітування
Якщо граничний строк подання Податкового розрахунку за період, у якому допущено помилку в Д1 / ФІЗ-Д1, ще не сплив, для її виправлення формуємо:
1) Податковий розрахунок з типом «Звітний новий». У його заголовній частині заповнюємо рядки 01 — 05 та 061. Крім того, якщо коригування в Д1 / ФІЗ-Д1 призводять до зміни показників, що раніше були зазначені в кількісних рядках 091, 091.1, 091.2, 092, 101 та 111, маємо змогу виправити відомості у таких рядках;
2) додаток Д1 / ФІЗ-Д1 до такого Розрахунку з типом «Звітний новий».
Механізм коригування будь-яких помилок у Д1 / ФІЗ-Д1 до закінчення строку звітування полягає у вилученні помилкових та введенні рядків із правильними відомостями за допомогою ознак «0» та «1», які наводять у графі 25
Ознаку «0» використовуємо, якщо потрібно ввести рядок, ознаку «1» — якщо рядок потрібно вилучити (див. п. 7 підрозд. 3 розд. ІІ Порядку № 4 — для Д1 та п. 6 підрозд. 3 розд. ІІІ Порядку № 4 — для ФІЗ-Д1). Пояснимо, як це працює.
Виправляємо помилку у раніше поданому рядку. Йдемо шляхом заміни помилкового рядка іншим, з правильними відомостями. Формуємо два рядки. У першому рядку повторюємо усі графи помилкового рядка та в графі 25 наводимо ознаку «1» — на вилучення. У другому рядку зазначаємо правильні відомості, а в графі 25 — ознаку «0» — на введення.
Додаємо пропущений рядок. Якщо якийсь рядок забули внести до звітності, формуємо його, а в графі 25 проставляємо ознаку «0» — на введення.
Вилучаємо зайвий рядок. Якщо в раніше поданому Д1 / ФІЗ-Д1 є зайвий (помилково внесений) рядок, повторюємо його з ознакою «1» у графі 25 — на вилучення.
Ще раз наголосимо.
До закінчення граничного строку подання Об’єднаного звіту механізм виправлення помилок у Д1 / ФІЗ-Д1 за допомогою ознак «0» та «1» застосовуємо до будь-яких помилок — як до несумових, так і до сумових
При цьому коди типу нарахувань (далі — КТН) «2» та «3» у графі 09 додатків Д1 / ФІЗ-Д1 з типом «Звітний новий» не використовуємо.
Якщо виправлення сумової помилки в Д1 / ФІЗ-Д1 призвело до зміни суми доходу та/або ЄСВ, результат коригування відображаємо також у розд. І основної частини Розрахунку з типом «Звітний новий». Якщо внаслідок коригування ці показники зменшилися, в рядках розд. І основної частини такого Розрахунку вони можуть відображатися зі знаком «-» (див. роз’яснення у БЗ 201.06.01).
Помилку в Д1 / ФІЗ-Д1 виявили після закінчення строку звітування
Після спливу граничного строку подання Об’єднаного звіту насамперед визначаємо, якою є помилка в Д1 / ФІЗ-Д1 — сумовою чи несумовою. Якщо помилка несумова, то додатково ураховуємо мету коригування.
Вид помилки, а для несумової помилки також мета коригування, визначають механізм виправлення поданого Д1 / ФІЗ-Д1: за допомогою ознак «0» та «1» у графі 25 або із застосуванням КТН «2» чи «3» у графі 09
Коригуємо сумові показники. Якщо помилка, яка виявлена та виправляється після спливу строку подання звітності, зачіпає суму доходу / базу нарахування та/або суму ЄСВ, її можна виправити одним із двох способів:
— шляхом подання Д1 / ФІЗ-Д1 у складі Розрахунку з типом «Уточнюючий» за період, в якому було допущено помилку (у заголовній частині заповнюємо рядки 01 — 05, 061) або
— у Д1 / ФІЗ-Д1 до Податкового розрахунку з типом «Звітний» за поточний звітний період.
Механізм виправлення однаковий. У Д1 / ФІЗ-Д1 формуємо рядок на застраховану особу та зазначаємо в графі 09:
— КТН «2» — якщо донараховуємо суму доходу / базу нарахування та/або ЄСВ;
— КТН «3» — якщо зменшуємо суму доходу / базу та/або ЄСВ.
Зверніть увагу: якщо застосовуємо КТН «3», то сумові показники у відповідних графах 16 — 20, які підлягають зменшенню, зазначаємо без знака «мінус». На зменшення вказує сам КТН «3».
Ознаки «0» та «1» для виправлення сумових помилок після закінчення строку звітування не призначені. Тож графу 25 у рядку з КТН «2» або «3» залишаємо порожньою. Інші графи заповнюємо в загальному порядку.
Результат сумового коригування відображаємо й в табличній частині Податкового розрахунку: суми донарахованого ЄСВ за рядками з КТН «2» — у відповідних показниках рядка 4, а суми, на які зменшено ЄСВ за рядками з КТН «3», — рядка 6.
Виправляємо несумові помилки. Якщо мета коригування — замінити рядок із несумовою помилкою правильним, використовуємо ознаки «0» та «1». Формуємо Податковий розрахунок та Д1 / ФІЗ-Д1 з типами «Уточнюючий». У заголовній частині Розрахунку заповнюємо рядки 01 — 05 та 061. У Д1 / ФІЗ-Д1 формуємо два рядки. У першому повністю повторюємо відомості з помилкового рядка та у графі 25 зазначаємо ознаку «1» — на вилучення. У другому наводимо правильні відомості та у графі 25 проставляємо ознаку «0» — на введення.
Інша справа, якщо мета коригування — додати пропущений або вилучити зайво внесений рядок БЕЗ сумових показників і БЕЗ заміни його іншим. Такі несумові помилки можна виправити так само, як і сумові (див. вище), зазначивши у графі 09 КТН «2» — для додавання пропущеного рядка або КТН «3» — для вилучення зайвого:
— у Д1 / ФІЗ-Д1 у складі Розрахунку з типом «Уточнюючий» за період, у якому її допущено, або
— у Д1 / ФІЗ-Д1 у складі Розрахунку з типом «Звітний» за поточний звітний період.
При цьому графу 25 не заповнюємо.
Одночасно помилилися в реквізитах та сумах. Якщо в рядку із відомостями на одну застраховану особу були допущені як сумові, так і несумові помилки, то діємо у такій послідовності (див. п.п. 7 п. 10 підрозд. 3 розд. ІІ та п.п. 7 п. 9 підрозд. 3 розд. ІІІ Порядку № 4).
1. Подаємо Розрахунок з типом «Уточнюючий», у якому виправляємо несумові помилки Д1 / ФІЗ-Д1 за допомогою ознак «0» та «1».
2. Потім виправляємо сумові помилки із застосуванням КТН «2» або «3» (за допомогою уточненки чи в Д1 / ФІЗ-Д1 за поточний звітний період).
З правилами розібралися. Тепер розглянемо на практичних прикладах, як виправляти різні помилки в Д1 / ФІЗ-Д1 та відображати результати коригування в табличній частині Податкового розрахунку.
Приклад: строк подання звіту ще не минув
— не зазначив працівника Якимчука Андрія Сергійовича, який увесь вересень перебував у відпустці без збереження зарплати;
— щодо працівника Бондаренка Максима Олеговича помилково навів рядок з різницею між фактичною базою нарахування ЄСВ та мінімальною зарплатою — 1200 грн (ЄСВ — 264 грн), хоча його база нарахування ЄСВ за вересень перевищила мінімальну зарплату.
Помилки виправляють у жовтні 2026 року до закінчення граничного строку подання Об’єднаного звіту за вересень.
Для виправлення помилок підприємство сформує Податковий розрахунок за вересень 2026 року та Д1 до нього з типами «Звітний новий».
У заголовній частині Розрахунку підприємство заповнить рядки 01 — 05, 061.
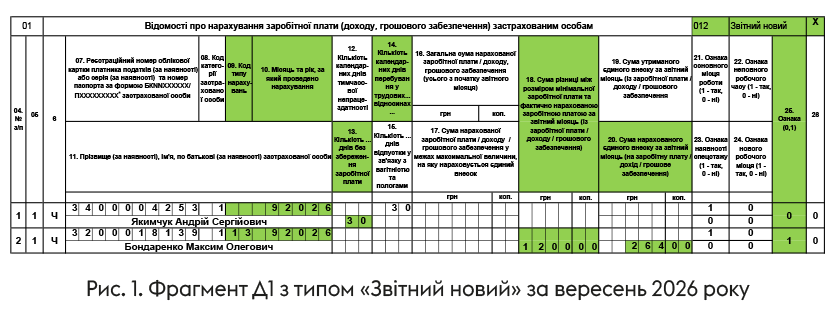
У коригуючому Д1 роботодавець (див. рис. 1):
— на працівника Якимчука А. С. сформує пропущений рядок, у якому, зокрема, у графі 13 зазначить кількість днів відпустки без збереження зарплати — 30, у графі 14 — кількість календарних днів перебування у трудових відносинах у вересні — 30, а у графі 25 — ознаку «0» для введення рядка;
— щодо Бондаренка М. О. повторить зайвий рядок з раніше поданого Д1 з типом «Звітний» ֿֿіз сумою різниці 1200 грн та ЄСВ 264 грн і в графі 25 зазначить ознаку «1» для вилучення рядка.
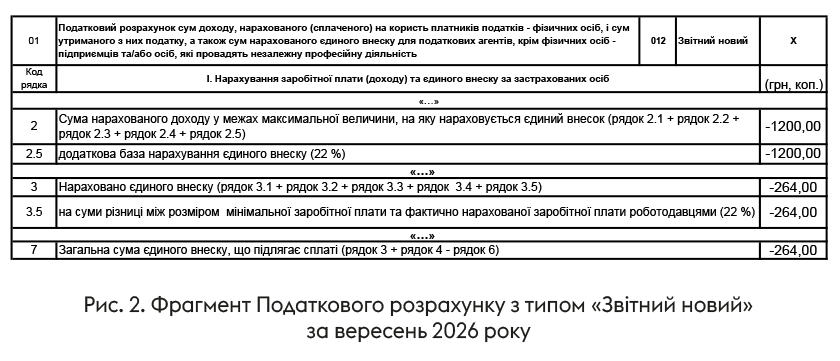
Унаслідок коригування база нарахування ЄСВ зменшиться на 1200 грн, а сума ЄСВ — на 264 грн. Тому в табличній частині Розрахунку з типом «Звітний новий» відповідні показники відобразяться зі знаком «-» (див. рис. 2).
Приклад: строк подання звіту вже минув
— пропустив працівника Антоненка Андрія Івановича, який весь місяць був увільнений від роботи у зв’язку із проходженням військової служби;
— у рядку із зарплатою працівника Петренка Сергія Сергійовича вказав у графі 21 ознаку «0» замість «1»;
— щодо працівника Танасійчука Ігоря Петровича відобразив базу нарахування ЄСВ у сумі 33000 грн та ЄСВ — 7260 грн, хоча фактично за липень працівнику було нараховано 34500 грн зарплати, а сума ЄСВ становила 7590 грн.
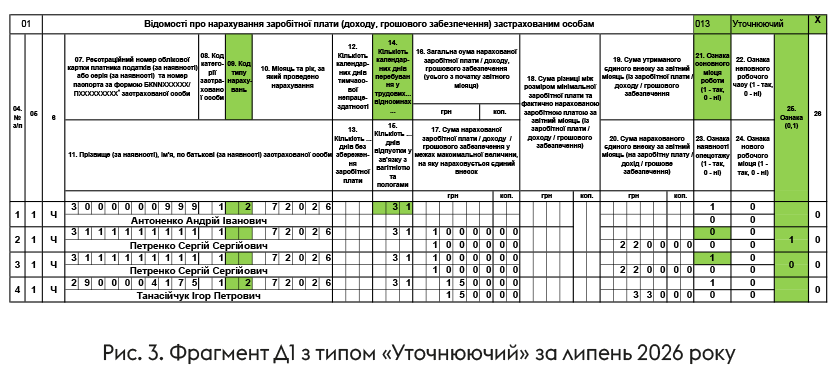
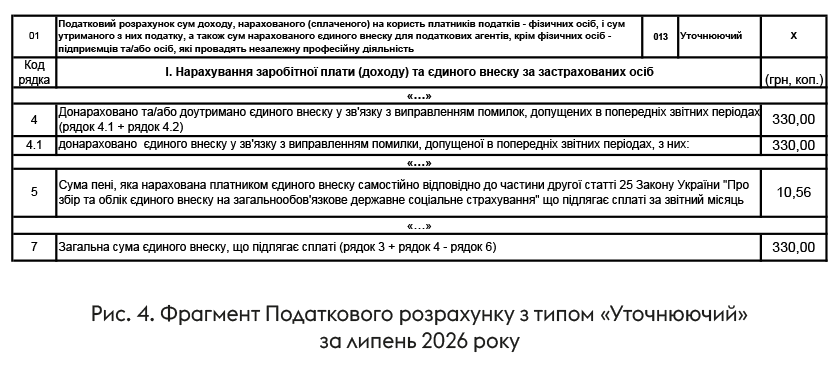
Усі помилки роботодавець вирішив виправити через Податковий розрахунок за липень 2026 року з типом «Уточнюючий». Суму недоїмки сплачено у вересні.
В уточнюючому Д1 роботодавець сформує (див. рис. 3):
— один рядок на Антоненка А. І. з КТН «2» у графі 09 — на додавання рядка без сумових показників, але з кількістю днів у трудових відносинах;
— два рядки на Петренка С. С. Перший — з ознакою «1» в графі 25 — на вилучення помилкового рядка з несумовою помилкою. Другий — з ознакою «0» у графі 25 — на введення рядка із правильною інформацією;
— один рядок на Танасійчука І. П. з КТН «2» у графі 09 із сумами, на які збільшується: база нарахування ЄСВ — на 1500 грн (34500 - 33000) та ЄСВ — на 330 грн (1500 х 22 %).
Донарахований ЄСВ у сумі 330 грн роботодавець відобразить також у відповідних показниках рядка 4 табличної частини уточнюючого Розрахунку (див. рис. 4). Також слід зазначити суму пені у рядку 5. Припустимо, вона становить 10,56 грн. До речі, алгоритм розрахунку пені знайдете в статті «Занизили максимальну базу ЄСВ? Виправляємося в Д1!» // «Оплата праці», 2026, № 13.
Висновки
- До закінчення строку подання Об’єднаного звіту і несумові, і сумові помилки в Д1 / ФІЗ-Д1 виправляють шляхом подання Розрахунку та Д1 / ФІЗ-Д1 з типами «Звітний новий». Для введення рядка у графі 25 зазначають ознаку «0», для виключення — «1».
- Якщо після закінчення строку подання виправляють сумові помилки, застосовують КТН «2» (донарахування) або «3» (зменшення) у графі 09. Для цього подають або Розрахунок та Д1 / ФІЗ-Д1 з типами «Уточнюючий» за період, у якому допустили помилку, або Розрахунок та Д1 / ФІЗ-Д1 з типами «Звітний» за поточний звітний період.
- Після закінчення строку подання звітності механізм виправлення несумової помилки залежить від мети коригування. Для заміни помилкового рядка правильним застосовують ознаки «0» та «1» у графі 25, а для додавання пропущеного або вилучення зайвого рядка без заміни їх іншим рядком — КТН «2» або «3» у графі 09.



