Як поєднуються дані податкових агентів і ваших декларацій у довідці про доходи з ДРФО?

Державний реєстр фізичних осіб – платників податків (ДРФО) містить, зокрема, інформацію про джерела отримання доходів, суми нарахованих/отриманих доходів та суму податків (п. 70.3 ПКУ). Фізична особа може отримати відомості про себе, подавши до будь‑якого контролюючого органу заяву за формою №10ДР і документ, що посвідчує особу (розд. X Положення №822).
Податкова протягом трьох робочих днів надає Відомості (додаток 15 до Положення №822) про джерела і суми доходів, податку та військового збору за обраний у заяві період. Якщо даних немає – формується довідка за додатком 15¹.
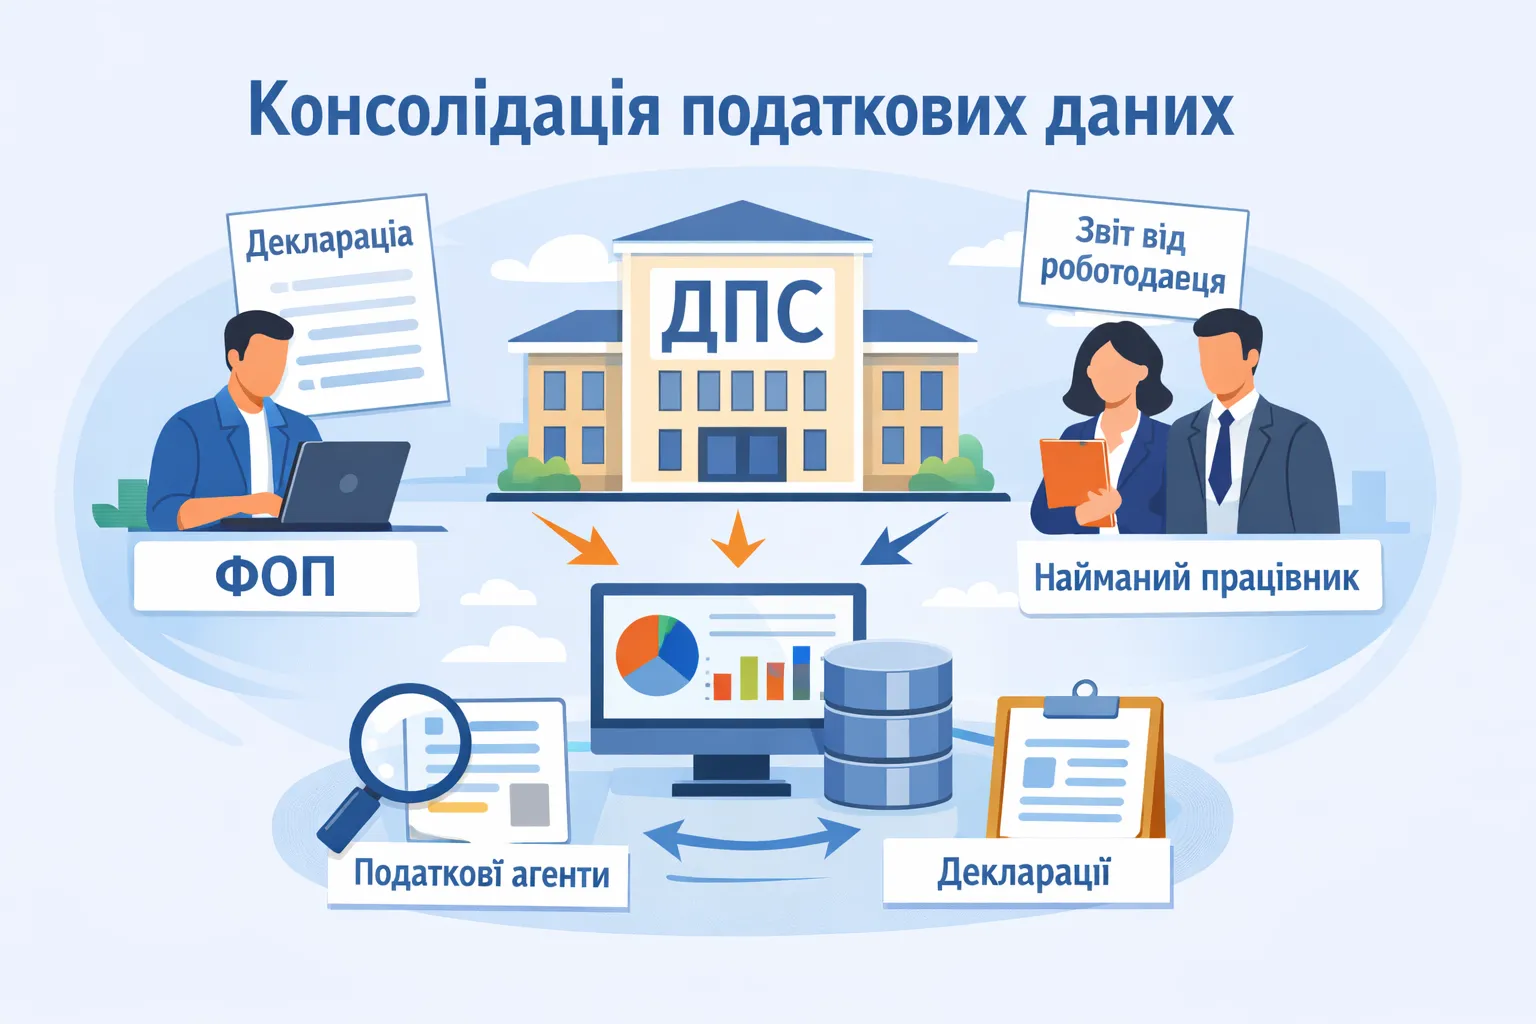
Якщо фізична особа в зазначений період одночасно отримувала доходи від податкових агентів та подавала власні податкові декларації (декларацію про майновий стан і доходи / декларацію платника ЄП – ФОП), у Відомостях відображатиметься сукупна інформація з кількох джерел (за наявності відповідних записів в ІКС ДПС):
1. Дані від податкових агентів
- з додатка 4ДФ до Податкового розрахунку (раніше – з форми №1ДФ до 01.01.2021).
- Це деталізовані записи за кожним податковим агентом із відповідними ознаками доходу (зарплата, ЦПД тощо), сумами доходу, утриманого ПДФО та військового збору.
- Інформація надається:
- до 01.01.2021 – поквартально,
- з 01.01.2021 – помісячно.
2. Дані з декларації платника ЄП – ФОП
- у Відомостях відображається загальна сума доходу за звітний період (квартал/півріччя/9 місяців/рік) із декларації ФОП‑єдинника;
- поле «ознака доходу» набуває значень:
- «503» – I квартал;
- «506» – півріччя;
- «509» – 9 місяців;
- «512» – рік.
3. Дані з декларації про майновий стан і доходи
У Відомостях можуть відображатися кілька узагальнених показників (залежно від типу запису):
- сума чистого оподатковуваного доходу (наприклад, для самозайнятих осіб за додатком Ф2) – з ознакою доходу «999»;
- загальна сума річного доходу, задекларованого фізичною особою – з ознакою доходу «888»;
- з 01.01.2023 – загальна сума річного доходу / сума податкових зобов’язань з ПДФО за результатами року – з ознакою «777».
Інформація з декларацій фізичних осіб (у т.ч. ФОП і самозайнятих) надається з 01.01.2013. При цьому самозайнята особа самостійно визначає суму доходу для декларування та відповідає за повноту і достовірність цих даних. Задекларовані суми можуть включати доходи, які вже відображені податковими агентами у 4ДФ, тобто у Відомостях можливе певне «накладання» агрегованих і деталізованих показників.
Слід враховувати, що у Відомостях за результатами обробки декларацій наводяться тільки підсумкові суми (загальний дохід за період, чистий оподатковуваний дохід, річний дохід/податкові зобов’язання) із зазначенням відповідної ознаки доходу. Для отримання детальної розбивки доходів, відображених у деклараціях (за видами, контрагентами тощо), потрібно окремо звернутися до територіального органу ДПС за адміністративними послугами:
- «Видача довідки про подану декларацію про майновий стан і доходи (податкову декларацію)»;
- «Видача довідки про доходи».
Отже, якщо фізична особа одночасно отримувала доходи від податкових агентів і декларувала власні доходи як ФОП чи самозайнята, у Відомостях із ДРФО за вказаний період будуть дані з усіх цих джерел: деталізована інформація з 4ДФ/1ДФ та агреговані показники з поданих декларацій із відповідними ознаками доходу («503», «506», «509», «512», «888», «999», «777»).
- Доходи
- ,
- ФОП
- ,
- Податкова звітність
- ,
- 4ДФ
- ,