Уволилось лицо, уполномоченное подписывать НН/РК: кто наложит КЭП на старые?

Автор: Войтенко Татьяна, налоговый эксперт.
Плательщик НДС уволил лицо, которое было уполномочено подписывать налоговые накладные (НН) / расчеты корректировки (РК), и аннулировал его квалифицированную электронную подпись (КЭП). На следующий день было принято и наделено правом подписания НН/РК новое уполномоченное лицо. Кто должен наложить КЭП, если НН/РК составлены во время работы уволенного подписанта, а направляются на регистрацию уже когда работает новое уполномоченное лицо? Как зарегистрировать НН/РК при смене директора или главбуха? Ответы на эти вопросы найдете в статье.
Кто имеет право подписывать НН/РК?
По требованиям п. 10 Порядка № 1246* в ЕРНН принимаются НН/РК, составленные в электронной форме и подписанные:
1) КЭП или усовершенствованной электронной подписью, основанной на квалифицированном сертификате электронной подписи:
— главного бухгалтера (бухгалтера) или
— руководителя (в случае отсутствия должности бухгалтера) и
2) квалифицированной электронной печатью или усовершенствованной электронной печатью (при наличии) поставщика (продавца), который является юридическим лицом.
Физическое лицо — предприниматель накладывает на НН/РК только КЭП или усовершенствованную электронную подпись, основанную на квалифицированном сертификате электронной подписи.
А вот РК, который подлежит регистрации получателем (покупателем) — то есть уменьшающий РК, подписывают КЭП поставщик (продавец) и получатель (покупатель).
Таким образом, право подписи НН/РК в общем случае (без отдельного специального делегирования права подписи НН/РК) предоставляется главному бухгалтеру (бухгалтеру — если нет должности главного бухгалтера). Полномочия главбуха (бухгалтера) проверяются по данным формы № 1-ОПП (см. письма ГНСУ от 15.07.2025 № 3814/ИПК/99-00-04-02-03 и от 27.03.2025 № 1675/ИПК/99-00-12-02-05, ГУ ГНС в Сумской обл. от 03.06.2025 № 3029/ИПК/18-28-12-01-04).
Директор, если буквально читать нормы Порядка № 1246, имеет право подписывать НН/РК согласно данным ЕГР (без отдельного специального делегирования права подписи НН/РК), если на предприятии отсутствует должность бухгалтера.
Вместе с тем п. 10 Порядка № 1246 позволяет руководителю предприятия делегировать право подписи НН/РК другим лицам. Но чтобы такое лицо (например, рядовой — не главный бухгалтер) имело право подписывать НН/РК,
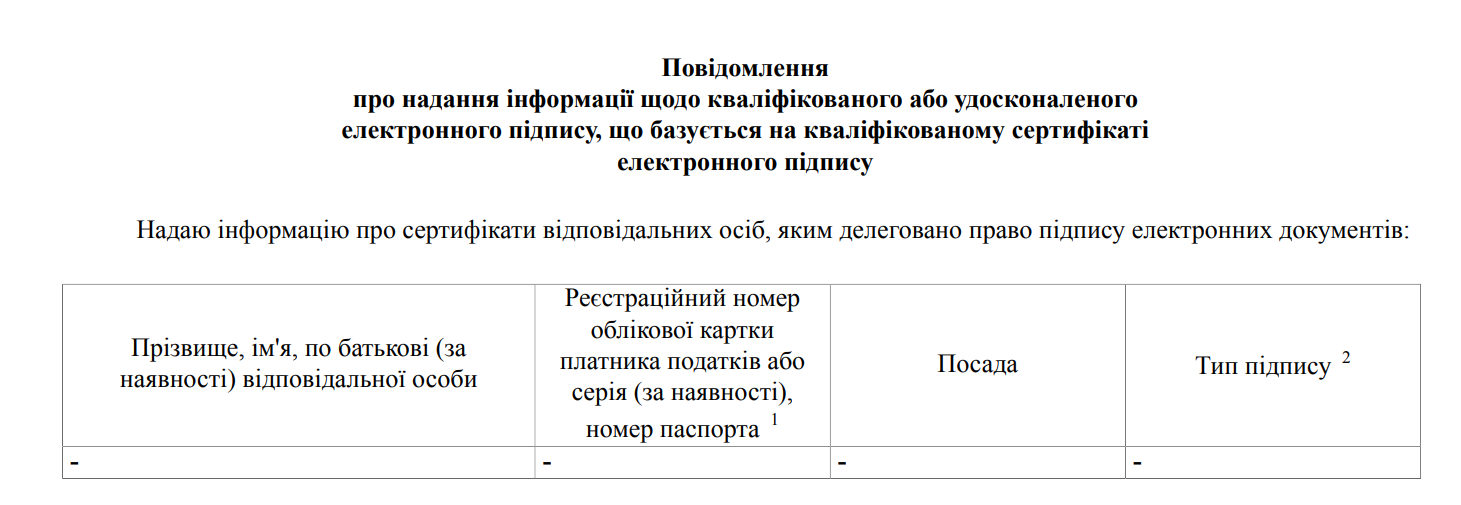
на такое уполномоченное лицо следует подать «Уведомление о предоставлении информации о квалифицированной или усовершенствованной электронной подписи, основанной на квалифицированном сертификате электронной подписи» по форме J/F1391105
При этом в графе 4 «Тип подписи» Уведомления относительно уполномоченного лица (см. фрагмент формы Уведомления J1391105) необходимо указать «Подпись налоговых накладных» (см. БЗ 129.03, разъяснение ГУ ГНС в Одесской обл. от 19.07.2024 и Северного МУ ГНС по работе с ВПП от 24.05.2024).
Если изменился уполномоченный подписант НН/РК
А что если уполномоченное лицо, которому было делегировано право подписывать НН/РК, уволилось (однако директор и главный бухгалтер не менялись)?
В таком случае на новоназначенное уполномоченное лицо необходимо:
1) получить новый КЭП (от имени юридического лица). Личная электронная подпись, сгенерированная как на обычное физлицо, не подойдет (подробнее см. в статье «Могут ли документы предприятия подписываться личными ключами работников» // «Налоги & бухгалтерский учет», 2023, № 14);
2) подать Уведомление по форме J1391105 с типом подписи — «Подпись налоговых накладных».
Однако здесь следует учесть такой важный момент. Если на дату составления НН/РК уполномоченным на подписание НН/РК было одно лицо, а при отправке на регистрацию такие НН/РК подпишет уже новоназначенное уполномоченное лицо, то зарегистрировать такие НН/РК не удастся — придет квитанция с отказом.
Поскольку в случае изменения уполномоченного на подписание НН/РК лица налоговики выдвигают такие требования:
1) подписывать НН/РК имеет право только то лицо, которое имело такие полномочия одновременно как на дату составления, так и на дату регистрации (на момент фактического подписания) НН/РК;
2) КЭП подписанта не должен изменяться в период между датой составления НН/РК и датой регистрации такой НН/РК.
Поэтому если изменилось лицо, уполномоченное на подписание НН/РК (и это был не главбух, и не директор), и на дату составления НН/РК это лицо еще не имело полномочий подписывать НН/РК, то
подписание НН/РК при направлении на регистрацию осуществляют КЭП главного бухгалтера (бухгалтера) или директора (если должности бухгалтера на предприятии нет)
(см. БЗ 101.17, разъяснение ГУ ГНС в Запорожской обл. от 11.06.2024, ГУ ГНС в Днепропетровской обл. от 03.06.2024 и ГУ ГНС в Полтавской обл. от 02.11.2022).
То есть НН/РК следует подписывать КЭП тех лиц, (1) которые имели право подписи НН/РК и на дату составления, и на дату регистрации НН/РК, а также (2) КЭП которых не изменялся в этот промежуток времени.
Еще раз подчеркнем, главбух (директор) имеет право подписывать НН/РК даже без делегирования ему типа подписи «Подпись налоговых накладных». Поэтому если главбух (директор) не менялся, и в период между датой составления НН/РК и датой направления ее на регистрацию не изменялся его КЭП, то он вполне имеет полномочия на подписание НН/РК без какого-либо иного дополнительного делегирования ему прав подписывать НН/РК.
Единственное — в таком случае в самих НН/РК в поле «Должностное (уполномоченное) лицо / физическое лицо (законный представитель)» необходимо указать собственное имя, фамилию (при наличии) главбуха (директора), то есть лица, подпись которого и проставляется в НН/РК.
Если изменился главный бухгалтер
А как действовать в случае, когда уволился главный бухгалтер? Сразу оговоримся, что директор при этом не менялся. Тогда для того, чтобы новый главный бухгалтер имел возможность подписывать НН/РК, необходимо:
1) подать форму № 1-ОПП, где указать нового главного бухгалтера как лицо, ответственное за ведение бухучета на предприятии, — заполнить поле «Главный бухгалтер (бухгалтер или иное лицо, на которое возложены обязанности по ведению бухгалтерского учета плательщика налогов)…». Поскольку именно по форме № 1-ОПП налоговики будут проверять право главного бухгалтера подписывать НН/РК. Речь идет не об электронной подписи, а именно о полномочиях этого лица как главного бухгалтера;
2) получить новый КЭП, как на главного бухгалтера (бухгалтера — если на предприятии только один бухгалтер);
3) подать Уведомление по форме J1391105 на нового главного бухгалтера с типом подписи в графе 4 — «Бухгалтер». Именно по этому Уведомлению налоговики смогут проверять КЭП главного бухгалтера при направлении НН/РК на регистрацию.
Если изменился руководитель плательщика НДС
Говорить о смене директора можно, когда внесена соответствующая запись в Единый государственный реестр юридических лиц, физических лиц — предпринимателей и общественных формирований (ЕГР). И тут учтите!
Смена директора предусматривает, что автоматически прекращается электронный документооборот с налоговиками (п. 5 разд. ІІІ Порядка № 557*)
Однако сейчас это не проблема, так как для его восстановления достаточно отправить контролерам любой электронный документ (п. 1 разд. ІІІ Порядка № 557). Поэтому как только будет направлен первый документ, подписанный электронной подписью нового директора, и получена квитанция № 1, будет считаться, что электронный документооборот с налоговиками восстановлен.
Если есть другие подписанты НН/РК. Учтите, что прекращение электронного документооборота предусматривает автоматическое аннулирование всех предыдущих Уведомлений о предоставлении информации относительно КЭП уполномоченных лиц по форме J1391105, которые подписывались предыдущим руководителем. А это означает, что заново нужно направить Уведомления по форме J1391105 за подписью нового директора в отношении всех лиц, которым делегировано право электронной подписи документов — даже если право подписи оставлено за работниками, по которым информация ранее подавалась налоговикам (см. БЗ 129.03). В частности, на:
— главного бухгалтера — с типом подписи «Бухгалтер»;
— лицо, которому делегировано право подписи НН/РК (если это другое лицо, чем главный бухгалтер), — с типом подписи «Подпись налоговых накладных».
После принятия фискалами Уведомления по форме J1391105 соответствующие лица смогут подписывать и направлять на регистрацию НН/РК, составленные как до даты увольнения предыдущего директора, так и после этой даты.
А вот новый директор сможет подписывать НН/РК только с даты получения им КЭП.
Директор — единоличный подписант НН/РК. Проблема с подписанием НН/РК в случае смены руководителя может возникнуть, если именно директор был единственным лицом, которое имело право их подписывать. То есть если на предприятии не было главного бухгалтера или лица, которому делегировано право подписи НН/РК, или если они сменились одновременно с директором.
Ведь, повторим, налоговики отказывают в регистрации НН/РК, если НН/РК подписывается лицом, которое не имело права на подписание НН/РК на момент их составления или в период между датой составления и датой направления на регистрацию НН/РК изменился его КЭП. Поэтому новый директор сможет подписывать НН/РК, дата составления которых не ранее, чем дата получения им КЭП.
Если на предприятии был главбух или другое лицо, уполномоченное на подписание НН/РК (они работали на дату составления НН/РК и работают на дату регистрации НН/РК, и их КЭП в этот период не менялись), — то они могут подписать такие НН/РК. В случае же
когда право подписи НН/РК принадлежало только директору, тогда регистрация НН/РК, составленных в период после увольнения предыдущего руководителя и до получения КЭП новым директором, фактически невозможна
В лучшем случае зарегистрировать такие НН/РК удастся только через суд. Суды преимущественно на стороне плательщиков НДС (см. постановления Шестого апелляционного админсуда от 04.11.2022 по делу № 320/1369/22, Пятого апелляционного админсуда от 25.10.2022 по делу № 420/1244/22, Пятого апелляционного админсуда от 07.09.2022 по делу № 420/24884/21).
Хотя есть и случаи, когда суды встают на сторону налоговиков (см. постановление Пятого апелляционного админсуда от 14.02.2023 по делу № 420/12264/22).
Вместо этого, если КЭП предыдущего директора еще не заблокирован, а новоназначенный директор уже получил КЭП и право подписи НН/РК, то на практике используют следующий алгоритм действий:
1) подписывают НН/РК КЭП старого директора;
2) получают по такой НН/РК статус «Отклонено» из-за того, что ГНС видит старого директора уже уволенным (поскольку внесены изменения в ЕГР и фискалами получена соответствующая информация от госрегистратора);
3) используют функцию «Подписать другой действующей подписью», которая появилась в меню «Следующие действия», и подписывают НН/РК КЭП нового директора;
4) отправляют НН/РК и получают квитанцию о регистрации.
Но все же лучше заранее предотвратить проблемы с подписанием НН/РК в случае увольнения директора. А для этого стоит заблаговременно делегировать право подписывать НН/РК хотя бы одному уполномоченному лицу. Чтобы потом, как только возникнет необходимость, можно было воспользоваться его КЭП для подписания НН/РК.
Выводы
- Налоговики отказывают в регистрации НН/РК, если НН/РК подписывается лицом, которое не имело права на подписание НН/РК на момент их составления или в период между датой составления и датой направления на регистрацию НН/РК изменился его КЭП.
- В случае увольнения лица, уполномоченного подписывать НН/РК, регистрация НН/РК осуществляется с наложением КЭП главного бухгалтера (бухгалтера) или руководителя (в случае отсутствия у поставщика (продавца) должности бухгалтера).
- Если изменился главный бухгалтер, то в отношении нового главбуха следует подать налоговикам форму № 1-ОПП и Уведомление по форме J1391105 с типом подписи в графе 4 — «Бухгалтер».
- Смена директора предусматривает автоматическое аннулирование всех предыдущих Уведомлений. Поэтому в отношении всех лиц, которым делегировано право электронной подписи НН/РК, нужно заново направить Уведомления по форме J1391105 за подписью нового директора.
- В случае смены директора могут возникнуть проблемы с регистрацией НН/РК, если именно директор был единственным лицом, которое имело право подписывать НН/РК.
- НДС
- /