В Отчете по ЕСВ ошибка в признаках пола и места работы: порядок и пример исправления

Автор: Долгая Ирина, эксперт по налоговым и кадровым вопросам.
Ситуация. Начиная с декабря 2023 года в приложении Д1 Налогового расчета работницу предприятия указывали с отметкой «Ч» (мужчина) и как совместительницу (без трудовой книжки), несмотря на то, что она принята по основному месту работы. В августе 2026 года ошибки были выявлены. Нужно ли их исправлять? Если да, то по какой форме Объединенного отчета делать исправления, ведь форма менялась? Как исправить такие ошибки? Подробно все эти вопросы разберем в статье.
Исправлять такие ошибки нужно обязательно, поскольку информация из приложений Налогового расчета формирует данные на работника в Госреестре страхования. И содержит он не только суммовые показатели. Ошибки в несуммовых показателях, допущенные, в частности, в приложении Д1, приводят к некорректному отражению информации в персонифицированных данных работника в Госреестре. Для работника это может вылиться в проблемы, например, при оформлении социальных выплат.
Форма и тип отчета
По какой форме отчета исправляться?
-
Подписывайтесь и читайте полностью:
- новости, эксклюзивные статьи, справочники
- загружайте бланки
- все это без рекламы
месяц
В вопросе речь идет об ошибке, которую допустило предприятие. Напомним, что в 2023 и 2024 годах Объединенный отчет по НДФЛ, ВС и ЕСВ подавался поквартально в разрезе месяцев. Начиная с 2025 года отчет для предприятий — ежемесячный. В то же время с 1 августа 2026 года такая месячная форма Налогового расчета снова изменилась. Поэтому вопрос о форме расчета вполне уместен. А ответ на него довольно прост.
Ошибки, допущенные в приложении Д1 Объединенного отчета, исправляем по форме, действующей на момент подачи корректирующей отчетности
В настоящее время для юрлиц действует месячная форма Налогового расчета, утвержденная приказом Минфина от 13.01.2015 № 4, в редакции приказа Минфина от 07.05.2026 № 243. Именно ее используем, в частности, и для исправления ошибок, допущенных в квартальной форме отчетности 2023 — 2024 годов.
Нюансы формирования отчета. Начнем с типа корректирующего Налогового расчета.
Ошибки в графах для указания пола лица и наличия трудовой книжки (основного места работы) — это несуммовые ошибки.
По общим правилам, если период подачи Налогового расчета соответственно за отчетный период:
— истек, то исправить ранее допущенные в нем несуммовые ошибки можно с помощью Налогового расчета и Д1 с типом «Уточнюючий»;
— продолжается — формируем Налоговый расчет и Д1 с типом «Звітний новий».
В ситуации, приведенной в вопросе, исправление следует проводить с помощью Налогового расчета и Д1 с типом «Уточнюючий».
Поскольку в настоящее время отчитываемся по месячной форме, то таких корректирующих отчетов будет столько, в скольких месяцах допустили ошибки.
Например, предприятие допустило несуммовые ошибки в каждом месяце Налогового расчета за ІІІ квартал 2025 года. Для их исправления следует сформировать три месячных Расчета по действующей на момент исправления форме. При этом в строке 02 заглавной части Налогового расчета и приложении Д1 номер месяца указываем в пределах года, а не квартала (см. п. 2 подразд. 3 разд. ІІ Порядка заполнения и представления налоговыми агентами Налоговых расчетов.., утвержденного приказом Минфина от 13.01.2015 № 4, далее — Порядок № 4).
Механизм исправления в Д1
Как указывалось выше, ошибки в признаках пола и места работы являются несуммовыми. Их исправление в Д1 проводим с помощью графы 25 «Ознака 0, 1».
Для изъятия строки с несуммовой ошибкой полностью повторяем ее и в графе 25 указываем «1». Далее формируем строку с правильными данными и ставим в графе 25 — «0» — строка на ввод
Строки с правильными сведениями на других работников в такой Д1 не должны попасть.
За каждый месяц с декабря 2023 по июль 2026 года формируем Налоговый расчет + приложение Д1 с типом «Уточнюючий» по форме, действующей с 1 августа 2026 года. То есть в целом 32 корректирующих отчета (1 за декабрь 2023 года + 12 за месяцы 2024 года + 12 за месяцы 2025 года + 7 за январь — июль 2026 года).
В каждом уточняющем Д1 будет две строки: одна — с отметкой «1» в графе 25 — на изъятие ошибочной строки из ранее поданного и принятого Д1, вторая — с отметкой «0» в графе 25 на ввод с правильными сведениями.
На рисунке ниже приведен фрагмент уточняющего Д1 за декабрь 2023 года.
Обратите внимание, что поскольку корректируем несуммовые показатели, то показатели строк с суммами доходов и ЕСВ не должны изменяться. Предположим, что в декабре 2023 года работнице была начислена зарплата в сумме 10000 грн (ЕСВ — 220 грн), других начислений не было.
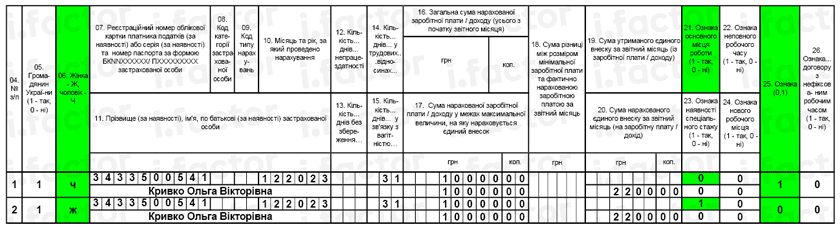
Фрагмент уточняющего Д1 за декабрь 2023 года
При этом в основной части Налогового расчета суммовые строки будут пустыми. А в его заглавной части должны быть заполнены строки 01 — 05 и 061.
На что еще обратить внимание?
Несуммовая ошибка в Д1 в признаке места работы работницы могла привести к более серьезному промаху, касающемуся начисления ЕСВ.
Речь идет о требовании об уплате ЕСВ с минзарплаты. Его следует выполнять по работникам, принятым по основному месту работы, а ставка взноса — 22 %. Подробно — в статье «ЕСВ с минимальной зарплаты: применяем требование в 2026 году» // «Оплата труда», 2026, № 7 (ср. 025135600).
Поэтому после проведения корректировки ошибки в отношении признака места работы советуем проверить базу начисления взноса в каждом из месяцев, в которых лицо было отражено как совместительница. Если в каком-то из этих месяцев база начисления взноса окажется меньше минималки, трудовые отношения длились весь месяц, а требование об уплате ЕСВ с минзарплаты не выполнено — придется исправлять уже суммовую ошибку. В отличие от несуммовой, суммовую ошибку можно исправить в Д1 за текущий отчетный период. В случае необходимости отражения дополнительной базы за прошлые периоды сформируйте строку и в графе 09 укажите «2». А вот графа 25 должна быть пустой.
А еще проверьте приложение Д5, которое было сформировано за отчетный период, на который пришлась дата приема работницы на работу. Ведь в графе 7 его табличной части указывают категорию лица, в частности: «1» — если место работы работника является основным и «2» — если совместительство. Если в Д5 основная работница также указана как совместительница, то нужно провести корректировку. Порядок ее проведения — аналогичен тому, который рассматривался выше для Д1 (с помощью признака дохода 0 / 1).
Также проконтролируйте информацию о статусе работницы в уведомлении о приеме на работу, поскольку там тоже указывают место работы (основное/совместительство). Если и там ошибка — тоже исправляем. Кстати, ответы на самые популярные вопросы о подаче уведомления о приеме на работу, в частности и исправлениях в нем, вы можете найти в статье «Уведомление о приеме на работу: отвечаем на актуальные вопросы» // «Оплата труда», 2026, № 15.
Выводы
- Ошибки в несуммовых показателях приложения Д1 обязательно подлежат исправлению.
- Исправление ошибок, допущенных в прошлых отчетных периодах, в приложении Д1 осуществляется по форме Налогового расчета и приложения Д1, действующей на день подачи корректирующей отчетности.
- Если исправляете ошибки после истечения срока для подачи отчетности за период, в котором допустили ошибку, формируете Налоговый расчет с типом «Уточнюючий», если до — с типом «Звітний новий».
- Несуммовые ошибки в Д1 исправляете с помощью графы 25 «Ознака (0, 1)». Для изъятия ошибочной строки повторяете ее и указываете в графе 25 — «1». Для ввода правильной — формируете ее и в графе 25 — «0».
- ЕСВ
- ,
- Отчетность
- ,
- Трудовые отношения
- ,