


Взнос на трудоустройство лиц с инвалидностью: Отчет утвержден!


Минфин утвердил форму Отчета о начислении, исчислении и уплате взноса на поддержку трудоустройства лиц с инвалидностью. О том, как выглядит этот Отчет, когда подается впервые и что делать с отчетными периодами, которые уже прошли, говорим прямо сейчас.
Форма и сроки
Героем этой статьи является приказ Минфина от 25.08.2026 № 453 (далее — приказ № 453). Именно им утверждена форма Отчета о начислении, исчислении и уплате взноса на поддержку трудоустройства лиц с инвалидностью (далее — Отчет).
До передачи администрирования взноса ПФУ подавать такой Отчет и уплачивать взнос следует в налоговый орган по основному месту учета плательщика взноса. Это определено положениями ст. 18² Закона Украины «Об основах социальной защищенности лиц с инвалидностью в Украине» от 21.03.91 № 875-XII (далее — Закон № 875) и п. 2 разд. ІІ Закона Украины «О внесении изменений в некоторые законодательные акты Украины относительно обеспечения права лиц с инвалидностью на труд» от 15.01.2025 № 4219-ІХ.
Срок подачи Отчета — в течение 40 календарных дней, следующих за последним календарным днем отчетного квартала. В то же время поскольку Минфин своевременно форму Отчета не утвердил, то сроки его подачи за прошлые периоды скорректировал в п. 2 приказа № 453. Приведем его положение.
Отчеты за отчетные периоды 2026 года, предельные сроки подачи которых наступили до вступления в силу приказа № 453, подаются в течение 40 календарных дней, следующих за последним календарным днем отчетного квартала, в котором этот приказ вступил в силу
Приказ № 453 вступает в силу со дня его официального опубликования. На момент написания этой статьи он еще не был опубликован. Однако если это произойдет до конца сентября 2026 года, то сроки подачи Отчета по взносу на поддержку трудоустройства лиц с инвалидностью за отчетные периоды 2026 года будут выглядеть следующим образом (см. таблицу ниже):
Сроки подачи Отчета за отчетные периоды 2026 года
-
Подписывайтесь и читайте полностью:
- новости, эксклюзивные статьи, справочники
- загружайте бланки
- все это без рекламы
месяц
|
Отчетный квартал 2026 года |
Предельный срок подачи отчетности |
|
І, ІІ и ІІІ кварталы |
9 ноября 2026 года |
|
ІV квартал |
9 февраля 2027 года |
Также обратите внимание (на будущее), что, по мнению налоговиков, в случае если предельный срок подачи Отчета приходится на выходной или праздничный день, этот срок переносится на следующий за выходным (праздничным) рабочий день (см. БЗ 135.05).
Кто подает Отчет?
Налоговики в БЗ 135.05 настаивают, что подавать Отчет по взносу на поддержку трудоустройства лиц с инвалидностью обязаны все работодатели, а не только плательщики этого взноса. И хотя, на наш взгляд, в такой поголовной подаче логики мало, из утвержденной формы Отчета следует, что отчитываться придется всем работодателям.
Каких-либо исключений форма Отчета не содержит.
Внимание! Для целей Закона № 875 работодателем считается:
1) юридическое лицо независимо от организационно-правовой формы, формы собственности и подчинения,
2) физическое лицо — предприниматель,
использующие труд физических лиц на условиях трудового договора (контракта) или на других условиях, предусмотренных законодательством (кроме гражданско-правовых договоров).
Это прямо указано в ст. 1 данного Закона.
Обособленные подразделения не имеют статуса юридического лица. Поэтому обязанность по начислению взноса на поддержку трудоустройства лиц с инвалидностью и подаче отчетности по этому взносу с целью его уплаты возникает у головного предприятия
Это подтверждает ГНСУ в письме от 09.07.2026 № 3960/ІПК/99-00-24-03-03 ІПК.
То, что для целей отчетности термин «работодатель» употребляется в значении, приведенном в Законе № 875, прямо указано в примечании 5 к форме Отчета. В то же время в примечаниях 8 и 10 к этой же форме речь идет о подаче головным предприятием Отчета с типом «Уточнюючий» за ликвидированный филиал. Что это за ситуация такая? Ответ на этот вопрос должны дать налоговики. Ведь порядок заполнения Отчета отсутствует.
Что касается плательщиков взноса, то ими являются все работодатели, которым установлен норматив, но они его не выполнили.
Заполнение Отчета: заглавная часть
Минфин решил не обременять себя написанием порядка заполнения Отчета по взносу на поддержку трудоустройства лиц с инвалидностью. Все, что у нас есть, — это примечания, объясняющие, что должно быть указано в отдельных строках/ячейках.
Рассмотрим основные блоки этого Отчета. А начнем с заглавной части (см. рис. 1).
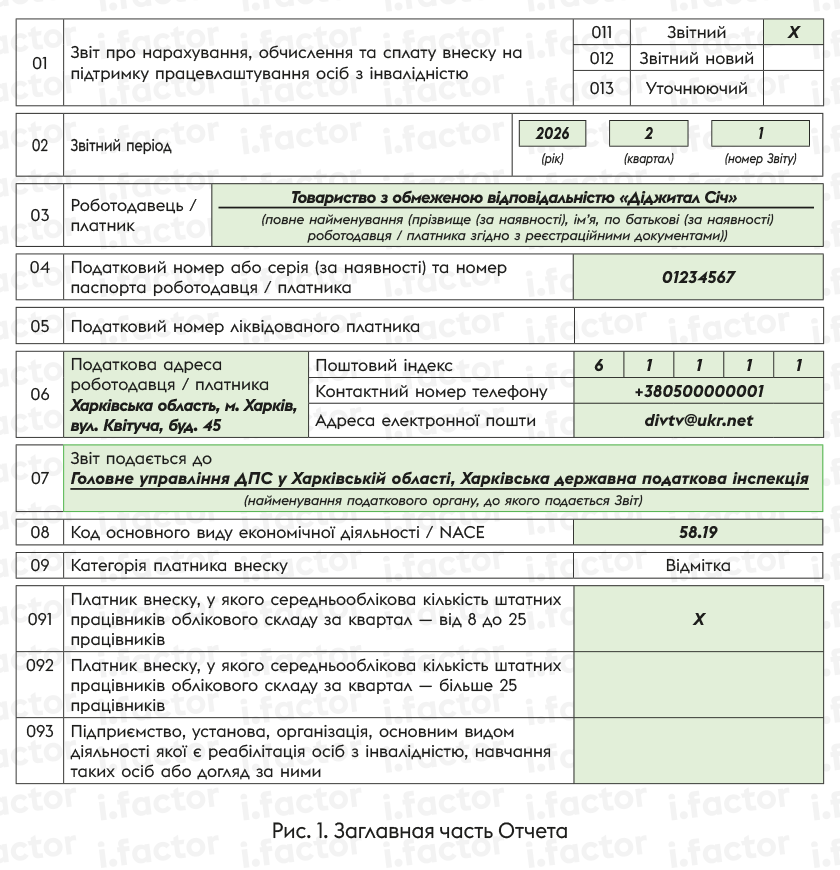
Как видите, заполнить заглавную часть Отчета достаточно просто. Названия строк говорят сами за себя. Но все же остановимся на нескольких моментах:
1) в строке 02 информацию о номере Отчета указываем по тому же принципу, что и в случае с Объединенным отчетом. То есть указываем номер Отчета за соответствующий отчетный квартал (в хронологическом порядке независимо от типа Отчета). Поэтому Отчет по взносу на поддержку трудоустройства лиц с инвалидностью с типом «Звітний» будет всегда иметь номер 1;
2) строку 05 заполняем только в случае подачи правопреемником Отчета с типом «Уточнюючий» за ликвидированного плательщика (или головным предприятием за ликвидированный филиал, но здесь есть вопросы, см. выше);
3) строки 091 — 093 заполняем, если Отчет подает плательщик взноса. А вот в случае, когда такой Отчет подает работодатель, не являющийся плательщиком, эти строки оставляем пустыми (в случае подачи на бумаге — прочеркиваем). Исключение — подача уточняющего Отчета правопреемником за ликвидированного плательщика.
С заглавной частью разобрались. Переходим к разделу І Отчета по взносу на поддержку трудоустройства лиц с инвалидностью.
Заполнение Отчета: раздел І
Раздел І основной части Отчета называется «Розрахунок нормативу робочих місць для працевлаштування осіб з інвалідністю». Его заполняют исключительно плательщики взноса.
Работодатели-неплательщики, подающие Отчет, строки 1 — 5 раздела І оставляют пустыми (прочеркивают в случае подачи Отчета в бумажной форме)
Исключение — подача уточняющего Отчета правопреемником за ликвидированного плательщика.
Приведем фрагмент Отчета по взносу на поддержку трудоустройства лиц с инвалидностью, а именно его раздел І, на рис. 2.
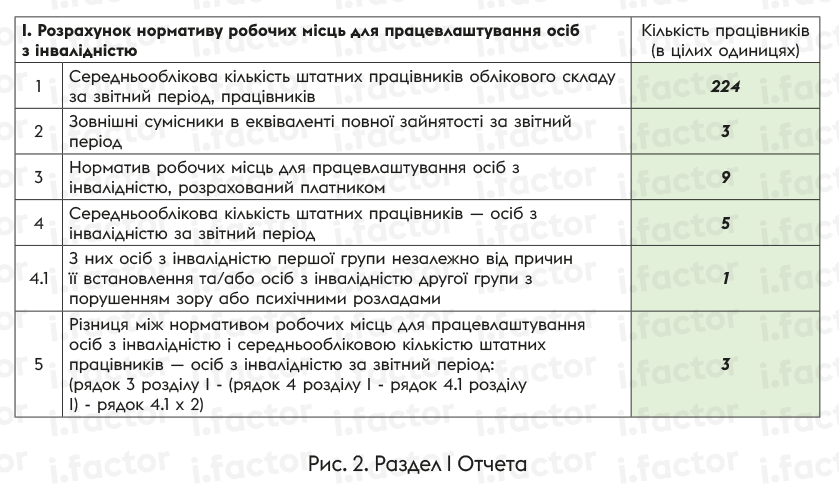
Прежде всего отметим, что правильно определить показатели, которые указываются в строках 1, 3 — 5 раздела І Отчета, вам помогут статьи «Норматив трудоустройства лиц с инвалидностью» и «Лица с инвалидностью: кого учитываем в норматив?» // «Налоги & бухучет», 2026, № 58.
Зато показатель строки 2 необходим для расчета суммы взноса в случае невыполнения норматива трудоустройства лиц с инвалидностью. То есть в этом разделе он лишний. Но по классике — «что есть, то есть». Порядок (и пример) исчисления количества внешних совместителей в эквиваленте полной занятости за квартал рассматривался в статье «Взнос на поддержку трудоустройства лиц с инвалидностью» // «Налоги & бухучет», 2026, № 58.
Идем далее и рассмотрим следующий раздел Отчета по взносу на поддержку трудоустройства лиц с инвалидностью.
Заполнение Отчета: раздел ІІ
Раздел ІІ основной части Отчета называется «Обчислення та нарахування внеску на підтримку працевлаштування осіб з інвалідністю за звітний період». Как и раздел І, его заполняют только плательщики взноса и работодатели-правопреемники, которые подают уточненки за прошлые отчетные периоды за ликвидированных плательщиков.
Приведем фрагмент Отчета с разделом ІІ на рис. 3.
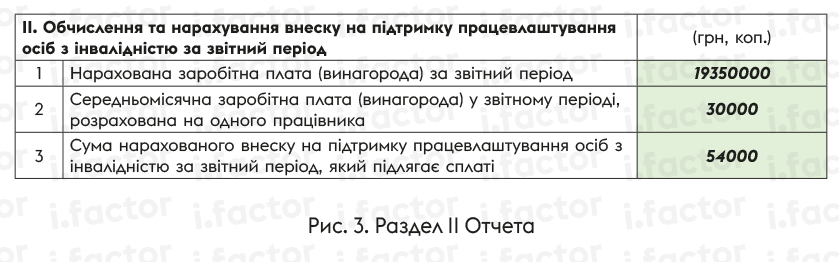
Раздел ІІ — это самый неудачный раздел Отчета. Проверить показатели, которые должны быть в нем указаны, на основании сведений такого Отчета невозможно. Банально не хватает данных.
Так, например, чтобы определить, правильно ли исчислена среднемесячная зарплата в расчете на одного работника (см. строку 2 раздела ІІ на рис. 3), нужно знать среднеучетное количество штатных работников (СКШР), исчисленное с учетом особенностей, определенных п. 10 Порядка исчисления среднемесячной заработной платы (вознаграждения) для расчета взноса на поддержку трудоустройства лиц с инвалидностью, утвержденного постановлением КМУ от 25.02.2026 № 268 (далее — Порядок № 268). И такое СКШР может не совпадать с СКШР, которое используется при расчете норматива и указывается в строке 1 раздела І Отчета. Причина — разный механизм расчета таких показателей СКШР.
Понимают ли это налоговики и не наставят ли лишних контролей? Увидим, когда будем сдавать Отчет.
В любом случае плательщику взноса (работодателю) важно правильно исчислить показатели, которые должны быть отражены в разделе ІІ Отчета. И здесь вам пригодится статья «Взнос на поддержку трудоустройства лиц с инвалидностью» // «Налоги & бухучет», 2026, № 58.
Заполнение Отчета: раздел ІІІ
Раздел ІІІ основной части Отчета называется «Визначення внеску на підтримку працевлаштування осіб з інвалідністю у зв’язку з виправленням помилок за попередні звітні періоди». Заполняют его исключительно при подаче Отчета по взносу на поддержку трудоустройства лиц с инвалидностью с типом «Уточнюючий».
Приведем фрагмент Отчета с разделом ІІІ, на рис. 4.
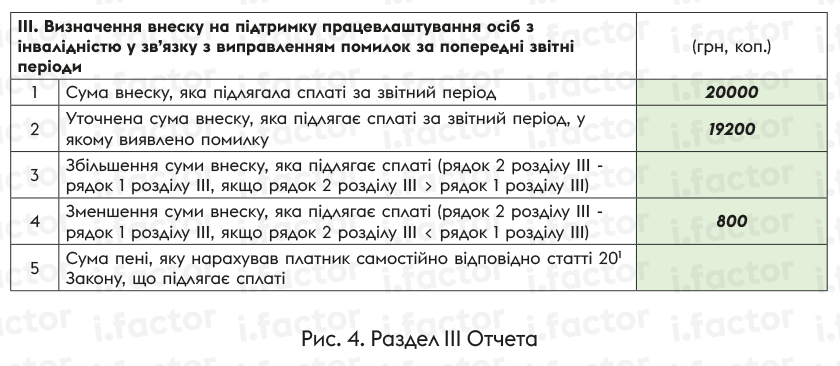
На порядке заполнения строк этого раздела остановимся подробнее. Строка:
— 1 раздела ІІІ Отчета — указываем данные строки 3 раздела ІІ последнего поданного и принятого Отчета (с типом «Звітний» или «Звітний новий») за корректируемый квартал;
— 2 — проставляем уточненную сумму взноса;
— 3 — заполняем в случае, если доначисляем сумму взноса;
— 4 — заполняем, если уменьшаем сумму взноса. Указываем показатель без знака «минус» (см. рис. 4);
— 5 — фиксируем сумму пени, которую плательщик должен рассчитать самостоятельно из расчета 0,1 % суммы недоплаты с первого календарного дня, следующего за днем окончания срока внесения платежа, до дня его фактической уплаты (включительно). Эта строка может заполняться только в случае возникновения недоимки по взносу (заполнена строка 3 раздела ІІІ Отчета).
Впрочем, отметим, что корректировать пока что нечего, даже если вы заново рассчитывали сумму взноса за І и ІІ кварталы 2026 года в связи с дополнением перечня категорий, которые не включаются в СКШР для определения норматива рабочих мест, согласно постановлению КМУ от 19.08.2026 № 1047 (см. статью «Норматив трудоустройства лиц с инвалидностью: изменения в расчете» // «Налоги & бухучет», 2026, № 69). Ведь Отчет по взносу на поддержку трудоустройства лиц с инвалидностью еще ни разу не подавался. Таким образом, при подаче отчетов с типом «Звітний» или «Звітний новий» за І, ІІ и ІІІ кварталы 2026 года раздел ІІІ в них не заполняем.
Выводы
- Отчет по взносу на поддержку трудоустройства лиц с инвалидностью подается в налоговый орган по основному месту учета. ГНС настаивает, что подавать его обязаны все работодатели.
- Если приказ Минфина № 453 вступит в силу в сентябре 2026 года, отчеты за І, ІІ и ІІІ кварталы следует подать до 9 ноября 2026 года. В дальнейшем применяется стандартный срок подачи, который составляет 40 календарных дней после окончания квартала.
- Разделы І и ІІ Отчета заполняют только плательщики взноса. Работодатели, выполнившие норматив, эти разделы оставляют пустыми или прочеркивают в бумажной форме.
- Раздел ІІІ заполняют исключительно в случае подачи Отчета с типом «Уточнюючий». Если выявлена недоимка по взносу, плательщик обязан самостоятельно рассчитать и отразить в строке 5 раздела ІІІ пеню по ставке 0,1 % за каждый день просрочки.


