Закрытие ФЛП в 2025 году: как и когда проверяют?


Автор: Амброзяк Наталья, юрист.
Среди ФЛП существует такое мнение: если закрылся в ЕГР, то налоговики уже цепляться не будут, никакие проверки не будут грозить. Но все не совсем так радужно, как хотелось бы. В статье мы расскажем вам о том, какие сроки давности действуют, что именно станет предметом проверки и при каких условиях ФЛП могут закрыть без проверок.

Перед тем как разобраться с проверками…
Вопросы проверок во время закрытия ФЛП тесно связаны с особенностями их пребывания и снятия с учета в налоговой. В частности, предприниматели учитываются там как плательщики:
— налогов и сборов;
— ЕСВ.
Снятие с учета закрывающегося ФЛП как плательщика ЕСВ и налогоплательщика немножко отличаются.
Плательщик налогов и сборов. Как плательщика налогов и сборов ФЛП снимают с учета тогда, когда налоговики получат информацию из ЕГР о прекращении предпринимательского статуса (п.п. 1 п. 11.18 Порядка № 1588*). То есть будто внесения соответствующих изменений в Единый госреестр достаточно.
-
Подписывайтесь и читайте полностью:
- новости, эксклюзивные статьи, справочники
- загружайте бланки
- все это без рекламы
месяц
* Порядок учета плательщиков налогов и сборов, утвержденный приказом Минфина от 09.12.2011 № 1588.
Однако у фискалов есть право на проведение внеплановой документальной проверки в случае, когда «начата процедура <…> прекращения <…> предпринимательской деятельности физического лица — предпринимателя» (п.п. 78.1.7 НКУ). И мы считаем, что ее вполне могут провести после внесения в ЕГР записи «прекращено». Хотя среди юристов встречаются мнения о том, что в отношении ФЛП во время закрытия это основание применять нельзя. Дескать, это доказывает специфика процедуры прекращения предпринимательского статуса. Но мы с ними не согласны.
Заметьте:
внеплановые документальные проверки из-за закрытия ФЛП теперь не запрещены. Даже в отношении плательщиков, чей налоговый адрес находится на временно оккупированных территориях, а также территориях активных или возможных боевых действий
Это подтверждает п.п. 69.351 подразд. 10 разд. ХХ НКУ. Хотя в отношении ФЛП из временно оккупированных территорий, территорий активных и возможных боевых действий есть свои нюансы. О них поговорим позже.
Плательщик ЕСВ. Как плательщика ЕСВ ФЛП снимают с учета только после проведения документальной проверки (абз. 11 ч. 1 ст. 5 Закона № 2464*). И в этом случае так же речь идет о п.п. 78.1.7 НКУ.
При этом теперь проверки по ЕСВ так же не запрещены (мораторий на такие мероприятия контроля прекратился еще в 2023 году — см. п. 923 разд. VIII Закона № 2464).
Также обратите внимание: даже после снятия с учета лица как предпринимателя оно остается на учете в налоговой как «физическое лицо — налогоплательщик, которое получало доходы от осуществления предпринимательской деятельности» (п.п. 6 п. 11.18 Порядка № 1588). Это важный нюанс, который связан с налоговыми долгами и другими «косяками» уже прекращенного ФЛП.
Однако запомните: в любом случае после прекращения ФЛП в ЕГР налоговики автоматически перестанут начислять налоги и ЕСВ за дальнейшие периоды. Это не зависит от того, провели они все проверки или нет.
Проверка как налогоплательщика
В случае с проверками ФЛП как налогоплательщика обратим ваше внимание на следующие детали.
Какой период могут проверить? Проверить фискалы, по общему правилу, могут период в 1095 дней (п. 102.1 НКУ).
Но это только общее правило. И здесь не забываем о важных нюансах.
Во-первых, следует учитывать другие общие правила отсчета сроков давности.
В частности, эти сроки стартуют со дня:
— который наступает за последним днем предельного срока подачи декларации; и/или
— который наступает за днем фактической подачи декларации (если она была подана с опозданием); и/или
— подачи уточняющего расчета (в пределах поданных уточнений); и/или
— предельного срока уплаты доначисленных налоговиками денежных обязательств*.
* Денежные обязательства — это сумма налогов/сборов, штрафы, наложенные налоговиками, санкции за нарушение ВЭД-законодательства и пеня (п.п. 14.1.39 НКУ).
Не забываем, что сроки давности в отношении налогов и сборов не работают в случае (п. 102.2 НКУ):
— если плательщик не подавал отчеты;
— если ФЛП осудили за уклонение от уплаты налогов (то есть есть соответствующий приговор) или в уголовном производстве вынесено решение о закрытии такого производства по нереабилитирующим основаниям, которое вступило в законную силу.
Во-вторых, на период карантина и военного положения сроки давности приостанавливались. Если коротко, то в контексте проверок по п.п. 78.1.7 НКУ хронология такова (отразим графически на рисунке ниже).
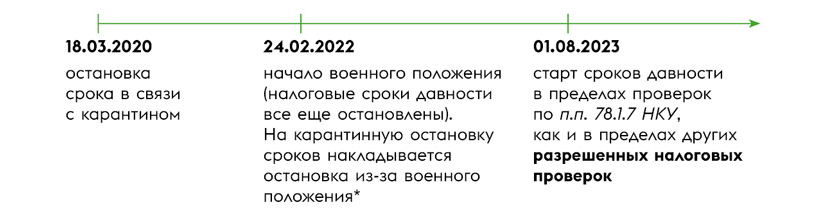
Хронология остановки и старта сроков налоговой давности
* Заметим, что временный запуск сроков давности в период с 27.05.2022 до 24.11.2022 касался исключительно разрешенных фактических и камеральных проверок, внеплановые документальные проверки (в том числе по п.п. 78.1.7 НКУ, то есть из-за прекращения ФЛП) ни при чем.
В итоге все зависит от конкретной ситуации. Но в целом, по большей части именно в отношении налогов, цеплять могут начиная с 2018 года.
Однако в любом случае пусть вас не сбивают с толку увеличенные сроки хранения первичных и других документов, связанных с налогообложением, определенные в п. 44.3 НКУ. Напомним: в этой норме указано, что в случае ликвидации плательщика документы за период его деятельности не менее чем 1825 дней, которые предшествовали дате ликвидации, в установленном законом порядке передаются в архив.
Так вот, п. 44.3 НКУ не дает права налоговикам проверять период в 1825 дней у ФЛП в любом случае. Потому что одно дело — сроки хранения первички, а другое — период для проведения проверки. В целом, это разные вещи.
Как быстро могут прийти на проверку? Сроки для проведения этого мероприятия контроля законодательством не установлены. Это признают и сами налоговики (разъяснение в категории 130.03 БЗ). То есть они могут назначить проверку когда угодно. Ограничены фискалы, по факту, только сроками налоговой давности, которые, как уже понятно, в условиях военного положения и с учетом прошедшего карантина не такие уже и маленькие. И на практике они часто не очень и спешат с ее назначением.
Что проверяют? Весь массив хозяйственной деятельности ФЛП. Например, вопросы в отношении:
— применения РРО/ПРРО (была ли необходимость применения, нюансы работы с РРО/ПРРО (если он у ФЛП был) и т. п.);
— налогообложения в контексте наемных работников и физических лиц, с которыми ФЛП сотрудничал по договорам гражданско-правового характера (если такие были);
— единого налога (своевременности подачи отчетности, уплаты ЕН, соблюдения правил пребывания на упрощенке и т. п., если ФЛП находился на упрощенке);
— алкогольных, табачных и горючих лицензий и другое.
А если у плательщика нет доступа к первичке из-за войны? Напомним, что в этом случае плательщик должен сообщить налоговикам о том, что он потерял доступ к первичке или же она была уничтожена. Порядок такого сообщения определен в п.п. 69.28 подразд. 10 разд. ХХ НКУ. Подробнее можно прочитать также в статье «Не уберегли первичку: особенности в военное положение» // «Налоги & бухучет», 2022, № 82 (ср. 025135600).
Кроме того, в этой норме четко указано, что
плательщики, которые подали сообщение о потере документов из-за войны, не подлежат проверке в отношении указанных в этом сообщении налоговых (отчетных) периодов, в том числе после завершения военного положения
Обратите внимание: речь идет не об отсутствии доступа, а именно о потере документов. Также стоит помнить, что у налоговиков есть право отказать в применении положений п.п. 69.28 подразд. 10 разд. ХХ НКУ. Поэтому заявление о потере документов от плательщика должно быть все-таки мотивированным (то есть должны быть ссылки на какие-то доказательства).
А если ФЛП за рубежом или воюет? НКУ не устанавливает каких-то конкретных правил. Однако на практике иногда срабатывает вариант предоставления письма с просьбой перенести сроки проведения проверки. К нему, как правило, прилагают копии документов, которые подтверждают, соответственно, пребывание за рубежом или на службе.
Более урегулированный вариант (если есть подходящие для этого обстоятельства) — доверенность от имени ФЛП на представительство его интересов во время проверок. Заметьте, что опять же на практике фискалы хотят видеть такую доверенность нотариально удостоверенной (см. 129.07 БЗ). Хотя с точки зрения ГКУ это не совсем оправдано.
Нюансы для ФЛП, чей налоговый адрес = ВОТ, ТАБД, ТВБД. Кроме ситуации с отсутствием доступа к первичке из-за войны (см. выше), стоит учесть, что налоговики могут проводить документальные проверки при наличии безопасного доступа/допуска к первичке и объектам и территориям плательщика, а также существовании безопасной возможности проведения инвентаризации. На срок существования опасности проверка приостанавливается. Такие правила установлены в п.п. 692.2 подразд. 10 разд. ХХ НКУ.
Проверки по ЕСВ
Какой период могут проверить? Если ФЛП был зарегистрирован до 01.01.2011 и раньше проверки не проводились, то налоговики будут проверять его с 01.01.2011 (именно тогда администрирование ЕСВ было передано фискалам). А вот периоды до 01.01.2011 будет проверять ПФУ. Как правило, на практике проверяющий делает запрос в ПФУ и получает информацию о ЕСВ за период до 01.01.2011.
Если же проверка по ЕСВ таки проводилась, то будут проверять период с момента этой (то есть предыдущей) проверки и по текущую дату.
Не забывайте, что сроки давности для проверок по ЕСВ не работают (ч. 16 ст. 25 Закона № 2464).
Что проверяют? Налоговиков интересует:
— правильность исчисления и начисления ЕСВ за себя и за наемных работников (если такие были);
— своевременность и правильность подачи отчетности.
Как быстро могут прийти на проверку? Сроки для проведения этого мероприятия контроля так же законодательством не установлены. То есть они могут назначить проверку когда угодно.
Могут ли закрыть ФЛП без проверок?
Невзирая на то, что мы указали выше, есть случаи, когда ФЛП могут закрыть и без проверки. Основания для этого можно увидеть в Методических рекомендациях по организации работы комиссий по рассмотрению вопросов целесообразности/нецелесообразности проведения проверок физических лиц в связи с прекращением плательщиков и формы вывода допроверочного анализа о нецелесообразности проведения проверки, утвержденных приказом ГНСУ от 15.09.2020 № 499. Безусловно, этот документ имеет рекомендательный характер. Но он работает.
В этих рекомендациях определено, что ФЛП закроют без проверки, если одновременно будут соблюдены следующие условия (если):
— подача отчетности с нулями или неподача такой отчетности при условии отсутствия объектов налогообложения или показателей, которые нужно отражать в декларации (с учетом сроков давности из ст. 102 НКУ);
— подача отчетности по ЕСВ;
— отсутствие открытых счетов в банках или отсутствие движения на таких счетах в течение срока давности, определенного в ст. 102 НКУ;
— ФЛП не получал предпринимательский доход от налоговых агентов. Хотя с этой формулировкой в контексте именно предпринимателей можно поспорить;
— ФЛП не получал другие виды доходов от налоговых агентов (кроме получения доходов, которые не облагаются налогом или если с них были удержаны налоги налоговым агентом);
— у ФЛП не было наемных работников или ФЛП не начислял (не выплачивал) физическим лицам вознаграждения по гражданско-правовым договорам (ГПД);
— у ФЛП отсутствует налоговый долг, задолженность (недоимка) по ЕСВ или отсутствует задолженность по другим, подконтрольным налоговикам, платежам;
— у ФЛП отсутствуют рассроченные, отсроченные, реструктурированные суммы платежей (именно связанных с налоговиками). А также отсутствуют обжалования решений фискалов в административном/судебном порядке и/или открытые исполнительные производства.
Речь идет о проверках как по ЕСВ, так и по налогам и сборам.
Также налоговики в категории 116.07 БЗ отмечают, что проверка при снятии с учета ФЛП после прекращения проводится при наличии информации, которая может свидетельствовать о:
— занижении или завышении налоговых обязательств;
— нарушении требований подконтрольного налоговикам законодательства (например, того же законодательства о лицензиях (алкогольных, табачных, горючих и т. п.) или РРО/ПРРО).
Поэтому в итоге проверка может и не всегда проводиться.
А напоследок еще и напомним, что акты, составленные по результатам проверки из-за прекращения ФЛП, можно подписывать с отрицаниями, а вынесенные НУР — обжаловать. Поэтому советуем под рукой иметь тематический номер «Налоги & бухучет», 2025, № 54.
Выводы
- Налоговики имеют право проводить внеплановые документальные проверки при закрытии ФЛП (проверяют в отношении налогов/сборов и ЕСВ). Из-за военного положения эти проверки не запрещены.
- Для проверок по налогам применяются сроки давности 1095 дней (3 года), но они останавливались во время карантина и военного положения, потому фактически во время проверки могут охватить более длительный период.
- Для проверок по ЕСВ сроки давности не действуют: налоговики могут проверять весь период с 2011 года (или с последней проверки по ЕСВ).
- После закрытия ФЛП в ЕГР налоговики автоматически прекращают начисление налогов и ЕСВ, но долги или нарушения прошлых периодов остаются предметом контроля.
- ФЛП могут снять с учета и без проведения проверки. Основания для такого решения предусмотрены в методических рекомендациях, утвержденных приказом ГНСУ от 15.09.2020 № 499.
Другие материалы из "Налоги & бухучет", 2025, № 72:
- Закрываем ФЛП в 2025 году: что нужно сделать шаг за шагом
- Закрытие ФЛП в 2025 году: как и когда проверяют?
- Прекращение ФЛП и ф. № 20-ОПП
- Доход после прекращения ФЛП: как облагать налогом?
- Как заполнить последнюю декларацию ЕН
- Ликвидационная декларация ФЛП-общесистемщика
- Ликвидационная ЕСВ-отчетность предпринимателя
- Повторная регистрация ФЛП: особенности налогообложения
- Товарные остатки у прекращающегося ФЛП
- Переплаты по налогам и ЕСВ: как прекращающемуся ФЛП вернуть свое?
- ФЛП прекращает деятельность: как уволить работников
Подписаться на "Налоги & бухучет"
- ЕСВ
- ,
- Проверки
- ,
- ФЛП
- ,
- Предприниматели
- ,