Правила заполнения расчета корректировки

Автор: Солошенко Людмила, налоговый эксперт.
Этот тематический номер посвящен составлению расчетов корректировки (РК) к налоговым накладным (НН). Это не так просто, как может показаться на первый взгляд. Ведь для их правильного заполнения нужно учесть целый ряд моментов. Поэтому подробно разберем: на какую дату составлять РК, как заполнять РК в самых распространенных ситуациях — при изменении цены, количества, номенклатуры и возвратах, сколько РК и с какими кодами причины при корректировках оформлять. Приведем примеры. А начнем с основ — общих правил заполнения РК.
Случаи составления РК
Расчет корректировки составляют, если нужно скорректировать данные НН. Наиболее распространенные случаи составления РК:
— перерасчеты при поставках (ст. 192 НКУ) — когда после поставки товаров/услуг договорные условия меняются и данные НН (составленной по первому событию) нужно скорректировать. Например, если происходят: изменение количества/цены/номенклатуры или возврат (частичный возврат) товара/предоплаты;
-
Подписывайтесь и читайте полностью:
- новости, эксклюзивные статьи, справочники
- загружайте бланки
- все это без рекламы
месяц
— годовой перерасчет НДС (ст. 199 НКУ) — плательщиками, ведущими двойную (облагаемую и необлагаемую) деятельность и распределяющими НДС по правилам ст. 199 НКУ. Подробнее о годовом перерасчете НДС см. «Налоги & бухучет», 2026, № 1-2;
— cмена направления использования активов: из льготной в облагаемую деятельность (п. 198.5 НКУ) — когда с помощью РК можно откорректировать (уменьшить) компенсирующие НО, начисленные по товарам/услугам, необоротным активам, купленным для льготной (необлагаемой) деятельности, а фактически использованным в облагаемой;
— исправление ошибок, допущенных в НН (п. 192.1 НКУ), — в зависимости от характера ошибок, допущенных в НН, их можно исправить: либо с помощью РК либо через РК и новую НН. В частности, через РК можно исправить ошибки в: номенклатуре, коде УКТ ВЭД, единице измерения. А также с помощью РК можно обнулить составленную по ошибке лишнюю НН. Подробнее об этом см. «Лишняя НН на плательщика: как правильно аннулировать?» // «Налоги & бухучет», 2026, № 73; «Исправляем суммовые ошибки в налоговой накладной» // «Налоги & бухучет», 2026, № 37; «Исправляем несуммовые ошибки в налоговой накладной (номенклатура, дата, ИНН и другое)» // «Налоги & бухучет», 2026, № 37.
Таким образом,
по сути, у РК две функции: корректировочная (корректировка НДС согласно требованиям НКУ) и исправляющая (исправление ошибок, допущенных в НН)
Правда, учтите, что:
— РК нельзя зарегистрировать в ЕРНН позже 1095 дней с даты составления НН (п.п. 192.1.1 НКУ);
— невозможно составить РК к НН, которая полностью обнулена (выведена в «ноль») предыдущими РК (письма ГНСУ от 07.02.2025 № 581/ІПК/99-00-21-03-02 ІПК, от 24.10.2019 № 981/6/99-00-07-03-02-15/ІПК, подробнее см. «РК к обнуленной НН зарегистрировать нельзя» // «Налоги & бухучет», 2019, № 94).
РК — приложение к НН
Так как РК является приложением к НН (по сути, служит ее продолжением), то
в целом порядок составления РК аналогичен порядку составления НН (п. 21 Порядка № 1307*)
* Порядок заполнения налоговой накладной, утвержденный приказом Минфина от 31.12.2015 № 1307.
Поэтому при заполнении РК в него, прежде всего, переносят данные из корректируемой НН. В частности:
1) в левой верхней части РК (как и в НН):
— проставляют цифровой код-признак сводности «1», «2», «3» или «4» — при составлении РК к сводным (соответственно: компенсирующим, распределительным, минбазным, ритмичным) НН;
— записывают «Без ПДВ» — при составлении РК к льготным НН (в гр. 11 в таком РК указывают код ставки «903»);
— указывают тот же тип причины («1» — «22») — если НН не выдавалась покупателю (п. 8 Порядка № 1307);
2) приводят те же данные о продавце и покупателе, которые указаны в НН.
Однако есть и свои особенности.
Кто регистрирует РК
Составляет РК — продавец. А вот регистрировать (в зависимости от ситуации) может продавец или покупатель. Поэтому в верхней левой части (путем проставления в нужном поле отметки «Х») отмечают, кто регистрирует РК:
— продавец — если сумма компенсации увеличивается / не изменяется или РК составлен к НН, которая не выдается покупателю, или к льготной НН*;
— покупатель — если сумма компенсации и НДС уменьшается (т. е. РК — уменьшающий).
* Поскольку сумма НДС в льготном РК отсутствует и никакого уменьшения НО у продавца / НК у покупателя не происходит, то льготные РК и составляет, и регистрирует продавец самостоятельно (БЗ 101.15, разъяснение ГУ ГНС в Одесской обл. от 04.08.2025).
Причины корректировки
В графе 2.1 РК указывают условный код причины корректировки (см. «Довідник умовних кодів причин коригування» на сайте ГНСУ). Причем
в одном РК можно указывать сразу несколько (!) причин корректировки (с кодами «101» — «104»)
Поэтому одним РК можно одновременно корректировать (п. 4.5 письма ГФСУ от 27.11.2018 № 36942/7/99-99-15-03-02-17):
— изменение цены (код «101»);
— изменение количества (код «102»);
— возврат товара / предоплаты (код «103»);
— изменение номенклатуры (код «104»).
Нумерации в РК
В РК три вида нумерации:
— порядковая нумерация всех записей в РК (графа 1.1);
— порядковая нумерация корректируемой позиции (графа 1.2);
— порядковая нумерация групп корректировки (графа 2.2).
Нумерация строк (записей) в РК (графа 1.1). В графе 1.1 ведут сплошную порядковую нумерацию всех записей в РК. То есть графу 1.1 в каждом РК заполняют, начиная с номера «1» и дальше 2, 3, 4 и т. д. (аналогично заполнению «порядковой» гр. 1 НН).
Нумерация корректируемых позиций (графа 1.2). В графе 1.2 РК указывают порядковые номера корректируемых позиций. То есть в графу 1.2 РК переносят порядковый номер, под которым корректируемая позиция значилась в НН.
Например, если покупатель возвращает товар, который в НН значился под позицией «3» (т. е. по которому в графе «№ з/п» в НН стоял порядковый номер «3»), то и в графе 1.2 РК-103 на возврат этого товара указывают такой номер «3».
А вот
если при корректировке в РК нужно добавить новые позиции, то их в графе 1.2 РК нумеруют следующим порядковым номером, которого не было в НН (п. 23 Порядка № 1307)
Например, если в авансовой НН (составленной по предоплате) был только один товар А (в графе «№ з/п» по которому стоял порядковый номер «1»), однако дальше вместо товара А отгружаем товар В и нужно поменять номенклатуру (строками «-»/«+»), то тогда в РК-104:
— в «минусовой» строке (снимающей данные о товаре А) — в гр. 1.2 укажем «1» (т. е. порядковый номер товара А, под которым он значился в НН), а
— в «плюсовой» строке (добавляющей данные о товаре В) — в гр. 1.2 поставим «2» (т. е. присвоим новому товару В следующий порядковый номер «2», которого не было в НН).
Нумерация групп корректировки (графа 2.2). В графе 2.2 «внутри» РК ведут свою порядковую нумерацию групп корректировки. Что такое «группа корректировки»?
В группу корректировки объединяют все строки РК, связанные с корректировкой одной строки НН. Поэтому
одна корректируемая строка НН = одна группа корректировки в РК
Таким образом, весь блок строк в РК, связанных с корректировкой одной строки НН (а это могут быть строки: «-» или «-»/«+», или «-»/«+», «+» и т. д. — смотря какой является корректировка) и образуют одну группу корректировки в РК.
Такая нумерация групп корректировки в РК призвана разграничить корректировки разных строк НН между собой (чтобы отделить корректировки друг от друга)
Заполнение графы 2.2 РК
Группы в гр. 2.2 РК нумеруют с «1». Группы корректировки в РК нумеруют по порядку (т. е. действует порядковая нумерация). Поэтому
в любом РК в гр. 2.2 нумерацию групп начинают с номера «1» (и дальше нумеруют: группа «2», группа «3» и т. д. — в зависимости от количества групп корректировки)
Причем каждую следующую группу корректировки в РК нумеруют по порядку следующим номером, даже если в РК причины корректировки совпадают (например, и по товару А, и по товару В меняется количество — и у них одинаковый код причины корректировки «102»). Ведь происходит корректировка двух отдельных (разных) строк НН! Поэтому корректировка каждого товара — это отдельная группа корректировки в РК.
Если НН уже раньше корректировалась. Учтите: нумерацию групп корректировки в каждом РК также начинают с номера «1», даже если к НН уже раньше составлялся РК, и строка НН уже раньше корректировалась. То есть в следующем РК группы все равно нумеруют по порядку, начиная с номера «1» — независимо от того, сколько групп корректировки было в предыдущем РК, и независимо от того, какой номер группы был в предыдущем РК у корректируемой строки (БЗ 101.15).
Как оговорено п. 23 Порядка № 1307, при заполнении РК строке НН, которая корректируется (т. е. приводится в РК со знаком «-»), и заменяющей ее новой строке (или новым строкам — если их несколько) с правильными показателями:
— в гр. 2.1 РК — указывают один и тот же код причины корректировки, а
— в гр. 2.2 РК — присваивают один и тот же номер группы корректировки.
Поэтому (в зависимости от ситуации) группа корректировки может состоять как из одной строки в РК (например, строки с «-» при возврате), так и блока строк (например, строк «-»/«+» при изменении цены / изменении количества / изменении номенклатуры или строк «-»/«+», «+» при изменении номенклатуры). Все зависит от осуществляемой корректировки.
Подробнее порядок заполнения гр. 2.2 РК рассмотрим на примерах.
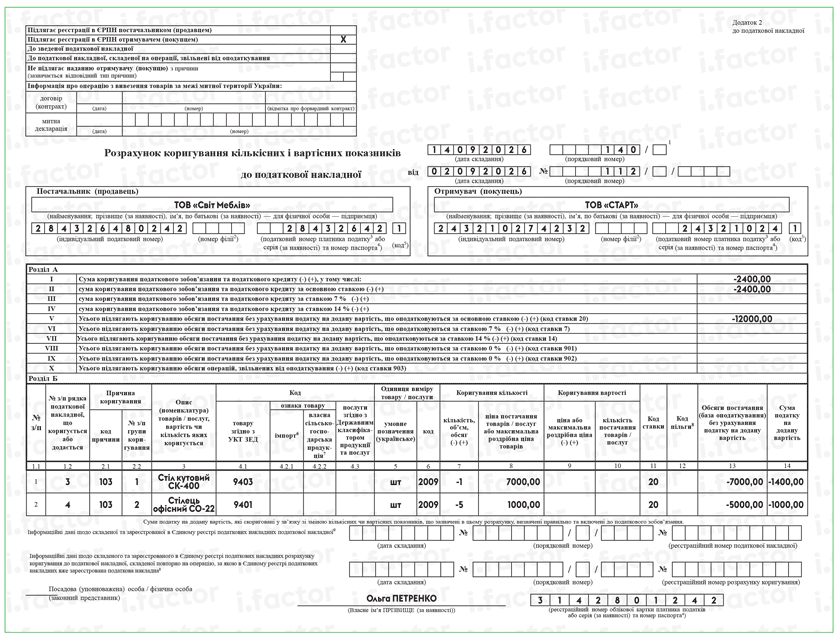
— офисный стол — стоимостью 8400 грн (в том числе НДС — 1400 грн) и
— 5 офисных стульев — стоимостью 1200 грн (в том числе НДС — 200 грн) за 1 стул.
В авансовой НН товары значились соответственно под «3» и «4» позицией. Поскольку при возврате корректируются две строки НН — возврат каждого товара образует отдельную группу корректировки. Поэтому в гр. 2.2 РК будет две группы корректировки (каждая с кодом причины корректировки «103»).
РК будет заполнен следующим образом:
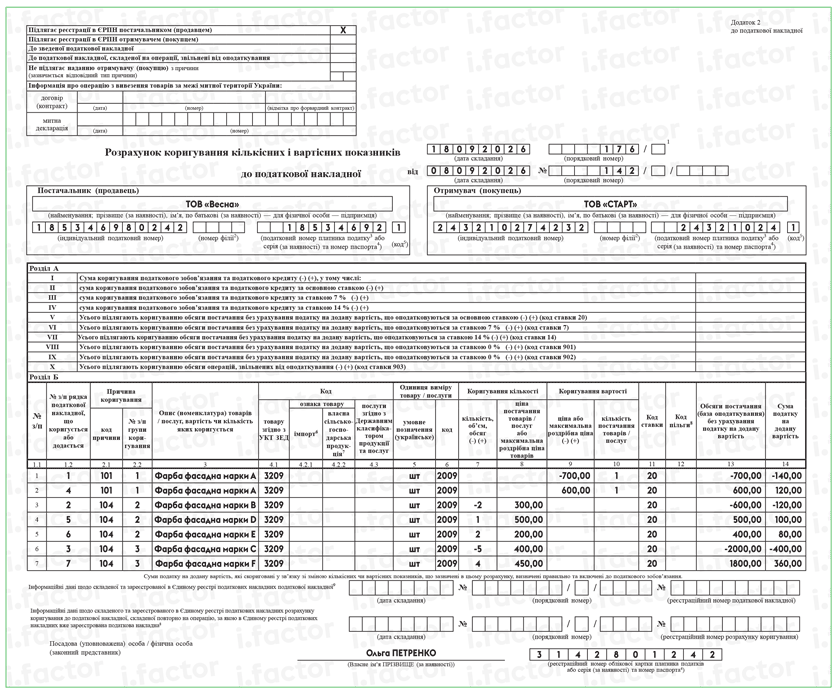
1) уменьшение цены за краску марки А;
2) изменение номенклатуры:
— вместо краски марки В отгружены краски марок D и Е, а
— вместо краски марки С отгружена краска марки F.
Общая сумма компенсации при этом не меняется.
Поскольку в данном случае корректируются три строки НН, то корректировка каждой строки образует отдельную группу корректировки. Поэтому в гр. 2.2 РК будет три группы корректировки (соответственно первая — с кодом причины корректировки «101», вторая — с кодом причины корректировки «104», третья — с кодом причины корректировки «104»).
РК будет заполнен следующим образом:
Выводы
- В одном РК одновременно может быть указано несколько причин корректировки с кодами «101» — «104».
- В графе 1.2 РК проставляют тот порядковый номер корректируемой позиции, под которым она значилась в НН. Новые позиции, добавляемые при корректировке, в графе 1.2 РК нумеруют следующим порядковым номером, которого не было в НН.
- В графе 2.2 РК нумеруют группы корректировки — для разграничения корректировок разных строк НН между собой. В каждом РК нумерацию групп корректировки начинают с номера «1», независимо от предыдущих корректировок.
Читать также:
Какой датой составляется РК при возврате неоплаченного товара
Изменение цены: нюансы составления расчета корректировки с кодом «101»
Изменение количества: алгоритм составления расчета корректировки с кодом «102»
Изменение номенклатуры: когда и как заполнять расчет корректировки «104»
Расчеты корректировки с кодами «201 — 204», «301 — 304», «501 — 503»: где и когда используют
Возврат части предоплаты: РК-102 или РК-103?
Возврат товара по частям в разные дни: как заполнять РК?
Использование условных кодов причин корректировки* в РК
Изменение количества и возврат: можно ли в одном РК две причины — 102 и 103?
- Организационные вопросы
- /
- Прочее
- /
- НДС
- /