


Исправляем ошибки в приложениях Д1 и ФІЗ-Д1 Объединенного отчета

Автор: Марченко Елена, эксперт по кадровым и налоговым вопросам.
Ошибки в Д1 и ФІЗ-Д1 могут быть разными: неправильно указали реквизиты работника, количество дней, сумму дохода или ЕСВ, не отразили нужные сведения или, наоборот, привели лишние и т. п. В этой статье разберем, по каким правилам корректировать приложения Д1/ФІЗ-Д1 и исправлять ошибки как до истечения предельного срока подачи Объединенного отчета, так и после него.
Объединенный отчет составляем по правилам, установленным Порядком заполнения и представления налоговыми агентами Налоговых расчетов сумм дохода, начисленного (уплаченного) в пользу налогоплательщиков — физических лиц, и сумм удержанного с них налога, а также сумм начисленного единого взноса, утвержденным приказом Минфина от 13.01.2015 № 4 (далее — Порядок № 4). В этой статье Объединенный отчет также будем называть Налоговым расчетом или Расчетом.
Д1 является приложением к Налоговому расчету, которое формируют юридические лица и их уполномоченные обособленные подразделения. Такой Расчет подают ежемесячно.
-
Подписывайтесь и читайте полностью:
- новости, эксклюзивные статьи, справочники
- загружайте бланки
- все это без рекламы
месяц
ФІЗ-Д1 входит в состав Налогового расчета, который подают ФЛП и лица, осуществляющие независимую профессиональную деятельность. Для них отчетным периодом является квартал, однако ФІЗ-Д1 они формируют отдельно за каждый месяц отчетного квартала.
Механизм исправления ошибок в Д1 и ФІЗ-Д1 одинаков, поэтому далее будем рассматривать их вместе.
Общие правила исправления ошибок
Порядок исправления ошибок в Д1/ФІЗ-Д1 зависит от того, когда их обнаружили — до завершения предельного срока подачи отчетности или после его истечения, а также каких показателей они касаются — суммовых или несуммовых.
Отметим, что суммовыми ошибками в Д1/ФІЗ-Д1 условно называют ошибки в сумме дохода / базе начисления и сумме ЕСВ, а несуммовыми — ошибки в других реквизитах этих приложений.
Однако независимо от конкретной ситуации следует учитывать несколько базовых правил.
1. Приложения Д1/ФІЗ-Д1 отдельно не подаем — только в составе Налогового расчета соответствующего типа. Какой именно тип Расчета и приложения выбрать, см. в таблице ниже.
Тип Расчета в зависимости от того, когда исправляется ошибка
|
Когда исправляем ошибку / что корректируем |
Какой подаем тип Расчета и приложения Д1/ФІЗ-Д1 к нему |
|
До истечения предельного срока подачи отчетности — корректируем ранее поданный и принятый Расчет с типом «Звітний» |
Расчет и Д1/ФІЗ-Д1 к нему с типами «Звітний новий» |
|
До истечения предельного срока подачи отчетности — корректируем ранее поданный и принятый Расчет с типом «Звітний новий» |
Еще один Расчет и Д1/ФІЗ-Д1 к нему с типами «Звітний новий» |
|
После истечения предельного срока подачи отчетности — корректируем ранее поданный и принятый Расчет с типом «Звітний», и/или «Звітний новий», и/или «Уточнюючий» |
В общем случае — Расчет и Д1/ФІЗ-Д1 к нему с типами «Уточнюючий» за тот отчетный период, в котором допущена ошибка. В то же время корректировку можно провести в Д1/ФІЗ-Д1 в составе Расчета с типом «Звітний» за текущий отчетный период, если нужно: — исправить суммовую ошибку; — добавить пропущенную или исключить лишнюю строку без суммовых показателей и без замены ее другой |
2. Принятая отчетность, которую необходимо откорректировать, остается действующей на момент исправления ошибки. Система, при которой следующий отчет затирает предыдущий, здесь НЕ работает. Отсюда следующее правило.
3. В корректирующих Д1/ФІЗ-Д1 приводим только сведения, которые следует исправить, добавить и/или исключить. Переносить в них все правильные строки из ранее принятого приложения не нужно. Если их продублировать, они будут учтены повторно.
4. Другие приложения без необходимости не подаем. Если ошиблись только в Д1/ФІЗ-Д1, то другие приложения, даже пустые, не формируем.
5. Если в результате исправления изменяются суммы ЕСВ, результат такой корректировки отражаем в соответствующих показателях основной части Налогового расчета.
Далее рассмотрим, как применять приведенные правила в зависимости от того, когда обнаружена ошибка.
Ошибку в Д1/ФІЗ-Д1 обнаружили до истечения срока отчетности
Если предельный срок подачи Налогового расчета за период, в котором допущена ошибка в Д1/ФІЗ-Д1, еще не истек, для ее исправления формируем:
1) Налоговый расчет с типом «Звітний новий». В его заглавной части заполняем строки 01 — 05 и 061. Кроме того, если корректировки в Д1/ФІЗ-Д1 приводят к изменению показателей, которые ранее были указаны в количественных строках 091, 091.1, 091.2, 092, 101 и 111, имеем возможность исправить сведения в таких строках;
2) приложение Д1/ФІЗ-Д1 к такому Расчету с типом «Звітний новий».
Механизм корректировки любых ошибок в Д1/ФІЗ-Д1 до истечения срока отчетности заключается в исключении ошибочных и введении строк с правильными сведениями с помощью признаков «0» и «1», которые приводят в графе 25
Признак «0» используем, если нужно ввести строку, признак «1» — если строку нужно исключить (см. п. 7 подразд. 3 разд. ІІ Порядка № 4 — для Д1 и п. 6 подразд. 3 разд. ІІІ Порядка № 4 — для ФІЗ-Д1). Объясним, как это работает.
Исправляем ошибку в ранее поданной строке. Идем путем замены ошибочной строки другой, с правильными сведениями. Формируем две строки. В первой строке повторяем все графы ошибочной строки и в графе 25 приводим признак «1» — на исключение. Во второй строке указываем правильные сведения, а в графе 25 — признак «0» — на ввод.
Добавляем пропущенную строку. Если какую-то строку забыли внести в отчетность, формируем ее, а в графе 25 проставляем признак «0» — на ввод.
Исключаем лишнюю строку. Если в ранее поданном Д1/ФІЗ-Д1 есть лишняя (ошибочно внесенная) строка, повторяем ее с признаком «1» в графе 25 — на исключение.
Еще раз отметим.
До окончания предельного срока подачи Объединенного отчета механизм исправления ошибок в Д1/ФІЗ-Д1 с помощью признаков «0» и «1» применяем к любым ошибкам — как к несуммовым, так и к суммовым
При этом коды типа начислений (далее — КТН) «2» и «3» в графе 09 приложений Д1/ФІЗ-Д1 с типом «Звітний новий» не используем.
Если исправление суммовой ошибки в Д1/ФІЗ-Д1 привело к изменению суммы дохода и/или ЕСВ, результат корректировки отражаем также в разд. І основной части Расчета с типом «Звітний новий». Если в результате корректировки эти показатели уменьшились, в строках разд. І основной части такого Расчета они могут отражаться со знаком «-» (см. разъяснение в БЗ 201.06.01).
Ошибку в Д1/ФІЗ-Д1 обнаружили после истечения срока отчетности
После истечения предельного срока подачи Объединенного отчета в первую очередь определяем, какой является ошибка в Д1/ФІЗ-Д1 — суммовой или несуммовой. Если ошибка несуммовая, то дополнительно учитываем цель корректировки.
Вид ошибки, а для несуммовой ошибки также цель корректировки, определяют механизм исправления поданного Д1/ФІЗ-Д1: с помощью признаков «0» и «1» в графе 25 или с применением КТН «2» или «3» в графе 09
Корректируем суммовые показатели. Если ошибка, которая обнаружена и исправляется после истечения срока подачи отчетности, затрагивает сумму дохода / базу начисления и/или сумму ЕСВ, ее можно исправить одним из двух способов:
— путем подачи Д1/ФІЗ-Д1 в составе Расчета с типом «Уточнюючий» за период, в котором была допущена ошибка (в заглавной части заполняем строки 01 — 05, 061) или
— в Д1/ФІЗ-Д1 к Налоговому расчету с типом «Звітний» за текущий отчетный период.
Механизм исправления одинаков. В Д1/ФІЗ-Д1 формируем строку на застрахованное лицо и указываем в графе 09:
— КТН «2» — если доначисляем сумму дохода / базу начисления и/или ЕСВ;
— КТН «3» — если уменьшаем сумму дохода / базу и/или ЕСВ.
Обратите внимание: если применяем КТН «3», то суммовые показатели в соответствующих графах 16 — 20, подлежащие уменьшению, указываем без знака «минус». На уменьшение указывает сам КТН «3».
Признаки «0» и «1» для исправления суммовых ошибок после истечения срока отчетности не предназначены. Поэтому графу 25 в строке с КТН «2» или «3» оставляем пустой. Остальные графы заполняем в общем порядке.
Результат суммовой корректировки отражаем и в табличной части Налогового расчета: суммы доначисленного ЕСВ по строкам с КТН «2» — в соответствующих показателях строки 4, а суммы, на которые уменьшен ЕСВ по строкам с КТН «3», — строки 6.
Исправляем несуммовые ошибки. Если цель корректировки — заменить строку с несуммовой ошибкой правильной, используем признаки «0» и «1». Формируем Налоговый расчет и Д1/ФІЗ-Д1 с типами «Уточнюючий». В заглавной части Расчета заполняем строки 01 — 05 и 061. В Д1/ФІЗ-Д1 формируем две строки. В первой полностью повторяем сведения из ошибочной строки и в графе 25 указываем признак «1» — на исключение. Во второй приводим правильные сведения и в графе 25 проставляем признак «0» — на ввод.
Другое дело, если цель корректировки — добавить пропущенную или исключить лишне внесенную строку БЕЗ суммовых показателей и БЕЗ замены ее другой. Такие несуммовые ошибки можно исправить так же, как и суммовые (см. выше), указав в графе 09 КТН «2» — для добавления пропущенной строки или КТН «3» — для исключения лишней:
— в Д1/ФІЗ-Д1 в составе Расчета с типом «Уточнюючий» за период, в котором она допущена, или
— в Д1/ФІЗ-Д1 в составе Расчета с типом «Звітний» за текущий отчетный период.
При этом графу 25 не заполняем.
Одновременно ошиблись в реквизитах и суммах. Если в строке со сведениями на одно застрахованное лицо были допущены как суммовые, так и несуммовые ошибки, то действуем в такой последовательности (см. п.п. 7 п. 10 подразд. 3 разд. ІІ и п.п. 7 п. 9 подразд. 3 разд. ІІІ Порядка № 4).
1. Подаем Расчет с типом «Уточнюючий», в котором исправляем несуммовые ошибки Д1/ФІЗ-Д1 с помощью признаков «0» и «1».
2. Затем исправляем суммовые ошибки с применением КТН «2» или «3» (с помощью уточненки или в Д1/ФІЗ-Д1 за текущий отчетный период).
С правилами разобрались. Теперь рассмотрим на практических примерах, как исправлять разные ошибки в Д1/ФІЗ-Д1 и отражать результаты корректировки в табличной части Налогового расчета.
Пример: срок подачи отчета еще не истек
— не указал работника Якимчука Андрея Сергеевича, который весь сентябрь находился в отпуске без сохранения зарплаты;
— в отношении работника Бондаренко Максима Олеговича ошибочно привел строку с разницей между фактической базой начисления ЕСВ и минимальной зарплатой — 1200 грн (ЕСВ — 264 грн), хотя его база начисления ЕСВ за сентябрь превысила минимальную зарплату.
Ошибки исправляют в октябре 2026 года до окончания предельного срока подачи Объединенного отчета за сентябрь.
Для исправления ошибок предприятие сформирует Налоговый расчет за сентябрь 2026 года и Д1 к нему с типами «Звітний новий».
В заглавной части Расчета предприятие заполнит строки 01 — 05, 061.
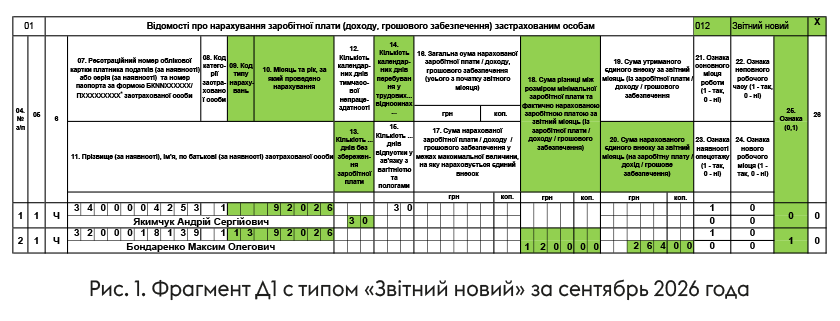
В корректирующем Д1 работодатель (см. рис. 1):
— на работника Якимчука А. С. сформирует пропущенную строку, в которой, в частности, в графе 13 укажет количество дней отпуска без сохранения зарплаты — 30, в графе 14 — количество календарных дней пребывания в трудовых отношениях в сентябре — 30, а в графе 25 — признак «0» для ввода строки;
— в отношении Бондаренко М. О. повторит лишнюю строку из ранее поданного Д1 с типом «Звітний» ֿֿс суммой разницы 1200 грн и ЕСВ 264 грн и в графе 25 укажет признак «1» для исключения строки.
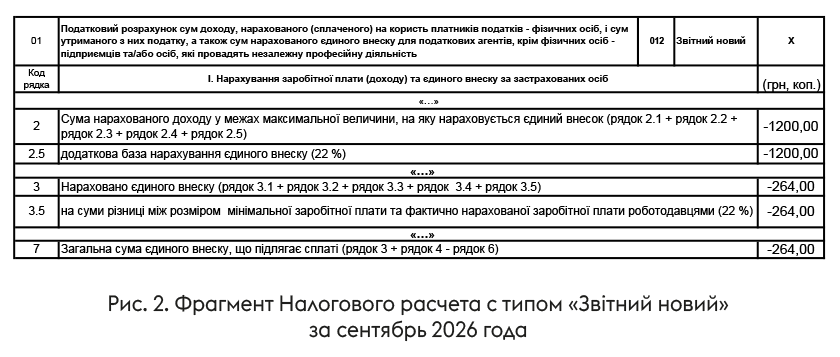
Вследствие корректировки база начисления ЕСВ уменьшится на 1200 грн, а сумма ЕСВ — на 264 грн. Поэтому в табличной части Расчета с типом «Звітний новий» соответствующие показатели отразятся со знаком «-» (см. рис. 2).
Пример: срок подачи отчета уже истек
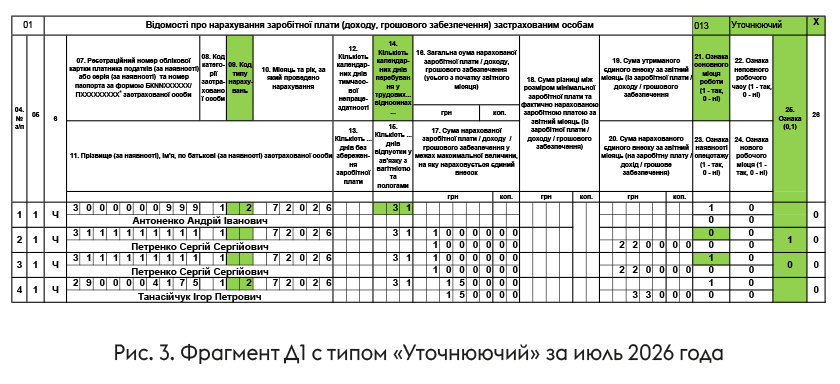
Пример 2. После окончания предельного срока подачи Налогового расчета за июль 2026 года, а именно в сентябре, работодатель — юрлицо обнаружил в Д1 три ошибки:
— пропустил работника Антоненко Андрея Ивановича, который весь месяц был освобожден от работы в связи с прохождением военной службы;
— в строке с зарплатой работника Петренко Сергея Сергеевича указал в графе 21 признак «0» вместо «1»;
— в отношении работника Танасийчука Игоря Петровича отразил базу начисления ЕСВ в сумме 33000 грн и ЕСВ — 7260 грн, хотя фактически за июль работнику было начислено 34500 грн зарплаты, а сумма ЕСВ составляла 7590 грн.
Все ошибки работодатель решил исправить через Налоговый расчет за июль 2026 года с типом «Уточнюючий». Сумма недоимки уплачена в сентябре.
В уточняющем Д1 работодатель сформирует (см. рис. 3):
— одну строку на Антоненко А. И. с КТН «2» в графе 09 — на добавление строки без суммовых показателей, но с количеством дней в трудовых отношениях;
— две строки на Петренко С. С. Первую — с признаком «1» в графе 25 — на исключение ошибочной строки с несуммовой ошибкой. Вторую — с признаком «0» в графе 25 — на ввод строки с правильной информацией;
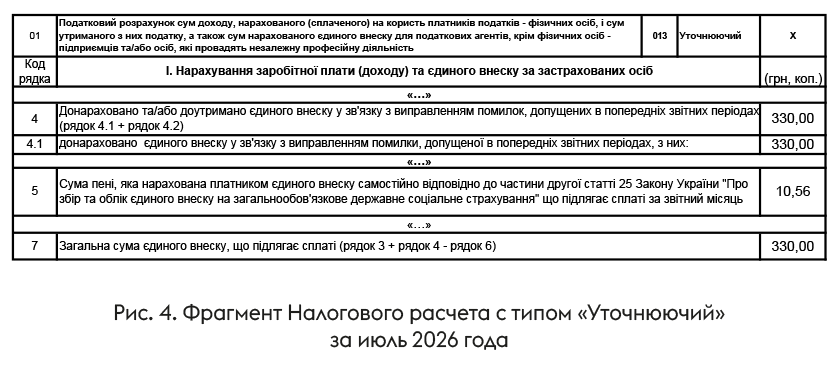
— одну строку на Танасийчука И. П. с КТН «2» в графе 09 с суммами, на которые увеличивается: база начисления ЕСВ — на 1500 грн (34500 - 33000) и ЕСВ — на 330 грн (1500 х 22 %).
Доначисленный ЕСВ в сумме 330 грн работодатель отразит также в соответствующих показателях строки 4 табличной части уточняющего Расчета (см. рис. 4). Также следует указать сумму пени в строке 5. Допустим, она составляет 10,56 грн. Кстати, алгоритм расчета пени найдете в статье «Занизили максимальную базу ЕСВ? Исправляемся в Д1!» // «Оплата труда», 2026, № 13.
Выводы
- До окончания срока подачи Объединенного отчета и несуммовые, и суммовые ошибки в Д1/ФІЗ-Д1 исправляют путем подачи Расчета и Д1/ФІЗ-Д1 с типами «Звітний новий». Для ввода строки в графе 25 указывают признак «0», для исключения — «1».
- Если после истечения срока подачи исправляют суммовые ошибки, применяют КТН «2» (доначисление) или «3» (уменьшение) в графе 09. Для этого подают либо Расчет и Д1/ФІЗ-Д1 с типами «Уточнюючий» за период, в котором допустили ошибку, либо Расчет и Д1/ФІЗ-Д1 с типами «Звітний» за текущий отчетный период.
- После истечения срока подачи отчетности механизм исправления несуммовой ошибки зависит от цели корректировки. Для замены ошибочной строки правильной применяют признаки «0» и «1» в графе 25, а для добавления пропущенной или исключения лишней строки без замены их другой строкой — КТН «2» или «3» в графе 09.



